

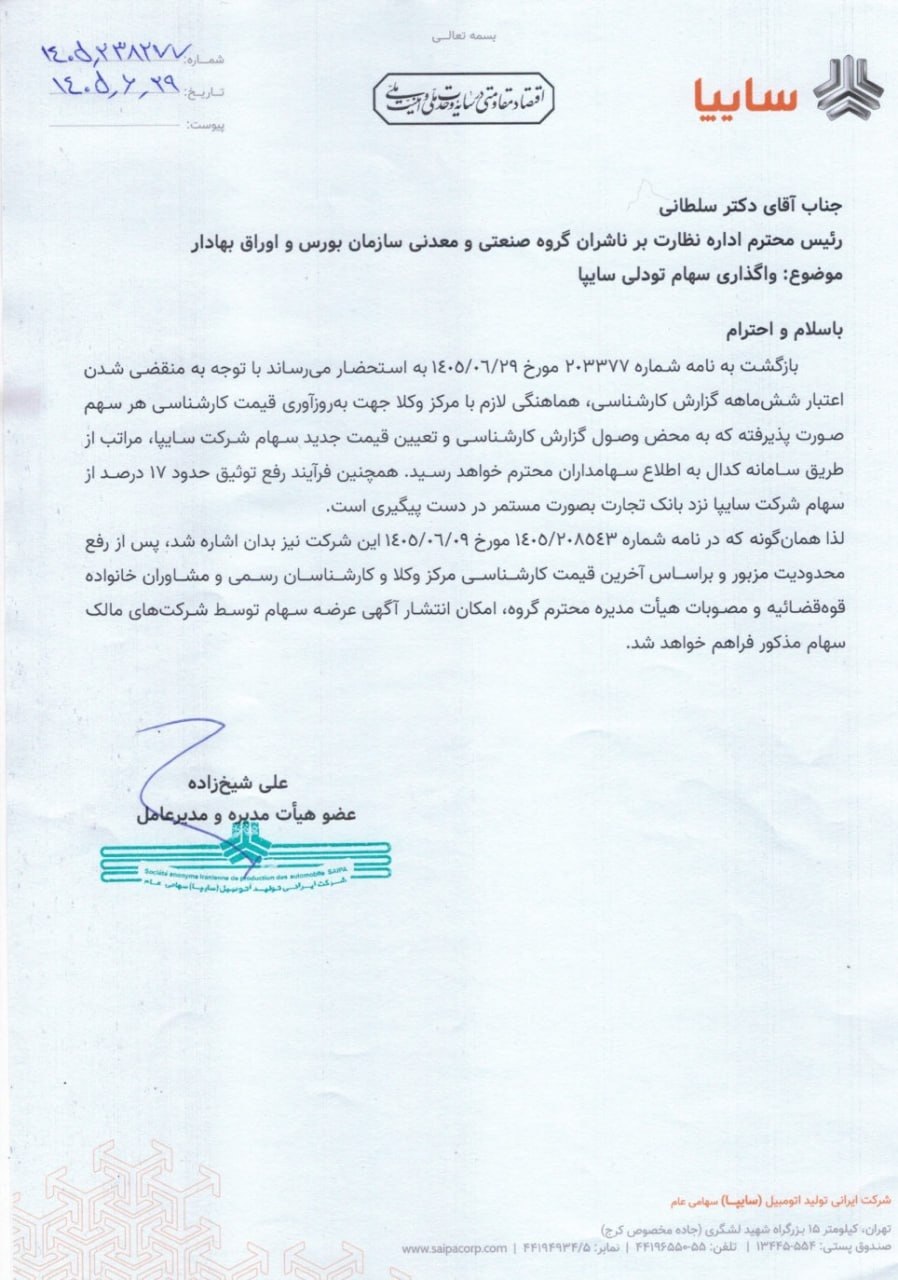
به گزارش صدای بورس، پرونده واگذاری سهام تودلی سایپا در حالی همچنان در انتظار ورود به مرحله عرضه است که نامه جدید این خودروساز نشان میدهد فرآیند واگذاری ۴۲ درصد از سهام خساپا هنوز با دو مانع اجرایی مهم مواجه است، انقضای اعتبار گزارش کارشناسی و تعیین قیمت جدید از یک سو و رفع توثیق حدود ۱۷ درصد از سهام سایپا نزد بانک تجارت از سوی دیگر این در حالی است که سازمان بورس نیز اخیرا بر ضرورت تسریع خودروسازان در تعیین تکلیف سهام تودلی تأکید کرده است.
این موضوع در حالی است که پیشتر صدای بورس واگذاری خساپا را در گزارشی به طور کامل همراه با سناریوهای پیشرو بررسی نموده است که در مطلب چه کسی «خساپا» را گردن میگیرد؟ قابل مطالعه است.
در نامهای که سایپا خطاب به رئیس اداره نظارت بر ناشران گروه صنعتی و معدنی سازمان بورس ارسال کرده، شرکت با اشاره به پایان اعتبار ششماهه گزارش کارشناسی قبلی اعلام کرده است که هماهنگی لازم با مرکز وکلا برای بهروزرسانی قیمت کارشناسی هر سهم انجام شده و پس از وصول گزارش و تعیین قیمت جدید، موضوع از طریق کدال به اطلاع سهامداران خواهد رسید. سایپا همچنین تأکید کرده که فرآیند رفع توثیق حدود ۱۷ درصد از سهام این شرکت نزد بانک تجارت همچنان در دست پیگیری است.
نکته مهمتر در این نامه آنجاست که سایپا صراحتا انتشار آگهی عرضه را به رفع محدودیت موجود، تعیین قیمت جدید و اخذ مصوبات هیأتمدیره منوط کرده است. بنابراین برخلاف برداشتی که ممکن است از عبارت «نزدیک شدن واگذاری» ایجاد شود که معطل نمودن فعالان جهت رسیدن به مجمع است، هنوز نمیتوان گفت بلوک ۴۲ درصدی در آستانه عرضه قطعی قرار گرفته است چراکه دستکم یکی از مراحل اصلی یعنی ارزشگذاری، باید از ابتدا بهروزرسانی شود.
بلوک موردنظر شامل ۴۲ درصد از سهام سایپاست که توسط شرکتهایی از جمله گروه سرمایهگذاری سایپا، سرمایهگذاری گروه صنعتی رنا، گروه سرمایهگذاری کارکنان سایپا و سرمایهگذاری و توسعه صنعتی نیوان ابتکار در اختیار قرار دارد. این شرکتها پیشتر برای واگذاری تجمیعی و یکجای این بلوک اقدام کرده بودند و حتی فرآیند شناسایی متقاضیان خرید نیز انجام شده است.
به این ترتیب، نامه جدید سایپا بیش از آنکه نشانه توقف اصل واگذاری باشد، تصویری از ادامهدار بودن موانع اجرایی ارائه میکند با این حال، همین موضوع یک سؤال مهم را برای بازار ایجاد میکند چرا فرآیندی که از سال گذشته وارد مسیر رسمی ارزشگذاری و واگذاری شده هنوز به مرحله عرضه نهایی نرسیده است؟
این سؤال زمانی جدیتر میشود که اظهارات رسمی قبلی را مرور کنیم. در مردادماه، سخنگوی وزارت صمت از برنامه واگذاری ۴۲ درصد سهام سایپا تا پایان سال خبر داده بود و همان طور که گفته شده، اعلام شده بود که حدود ۹ متقاضی برای خرید این بلوک اعلام آمادگی کردهاند در همان زمان نیز اعلام گشت فرآیند ارزشگذاری انجام شده اما واگذاری هنوز نهایی نشده است.
اکنون اما با پایان اعتبار ارزشگذاری قبلی، پرونده دوباره به ایستگاه کارشناسی برگشته است. به بیان سادهتر بازار باید از نو منتظر عدد جدیدی باشد که مبنای عرضه قرار خواهد گرفت؛ عددی که طبیعتاً با توجه به گذشت زمان و تغییر شرایط اقتصادی نمیتواند الزاماً همان ارزشگذاری قبلی باشد.
مقایسه سایپا با پرونده ایرانخودرو و کروز
مقایسه این وضعیت با پرونده ایرانخودرو و کروز نیز نشان میدهد که نباید تمام تأخیرهای واگذاری خودروسازان را با یک منطق واحد تحلیل کرد.
در ایرانخودرو، موضوع به اختلافات حقوقی و حاکمیتی بر سر مالکیت و حق رأی شرکتهای وابسته به کروز کشیده شد و شورای رقابت همان زمان در رأی خود، مالکیت شرکتهای وابسته به مالکان کروز را تا حدی که منجر به داشتن عضو هیأت مدیره ایرانخودرو شود،مصداق رویه ضدرقابتی تشخیص داده بود و همین موضوع در مجمع ایران خودرو به یکی از محورهای اصلی اختلاف تبدیل شد.
در ادامه نیز گزارش کمیسیون صنایع مجلس درباره نحوه واگذاری مدیریت ایرانخودرو به قوه قضائیه ارجاع شد. در این گزارش موضوعاتی از جمله تعارض منافع، ابهام در برگزاری مجمع و اجرای آرای شورای رقابت مورد بررسی قرار گرفت.
یک تفاوت نه چندان کوچک
اما درباره سایپا، فعلا چنین ادعایی را مطرح نشده و در اینجا هنوز نشانه مستندی از یک مناقشه مشابه بر سر تصاحب مدیریتی یا مخالفت سهامداران تودلی با فروش وجود ندارد. با این حال با جمیع این تفاوتها، نتیجه برای سهامدار در یک نقطه به ایرانخودرو شباهت پیدا میکند و آن بلاتکلیفی ساختار مالکیت و سرگردانی است.
سهام تودلی قرار است از ساختار سایپا خارج شود و یک مالک جدید برای بلوک ۴۲ درصدی وارد شود، بنابراین طولانی شدن فرآیند صرفاً یک مسئله اداری نبوده و تعیین تکلیف این بلوک میتواند ترکیب مالکیت، مدیریت و حتی مسیر تصمیمگیری در سایپا را تغییر دهد.
از همین منظر، نامه جدید سایپا را نمیتوان صراحتا نشانه مخالفت با واگذاری دانست اما نمیتوان آن را صرفاً یک اطلاعرسانی اداری ساده نیز تلقی کرد چرا که وقتی بعد از ماهها پیگیری هنوز قیمت کارشناسی باید بهروزرسانی شود و همزمان رفع توثیق ۱۷ درصد سهام در جریان است، پرسش اصلی بازار دیگر «آیا واگذاری انجام میشود؟» نیست و بلکه «این واگذاری چه زمانی واقعاً وارد مرحله عرضه خواهد شد؟» است.
سایپا در حالی همچنان از امکان انتشار آگهی پس از رفع موانع سخن میگوید که سازمان بورس نیز چندین بار بر تسریع فرآیند واگذاری سهام تودلی خودروسازان تأکید کرده است. بنابراین اگر قرار باشد تجربه ایرانخودرو در سایپا تکرار نشود، نقطه حساس پرونده از اینجا به بعد شفاف شدن زمانبندی رفع وثیقه، اعلام ارزشگذاری جدید و مشخص شدن تاریخ انتشار آگهی عرضه است که امیدواریم هر چه سریعتر این مراحل انجام شود وگرنه عبارت تکراری «واگذاری در دستور کار است»، میتواند برای مدتی طولانیتر از آنچه سهامداران انتظار دارند، صرفاً یک گزاره روی کاغذ باقی بماند.




نظر شما