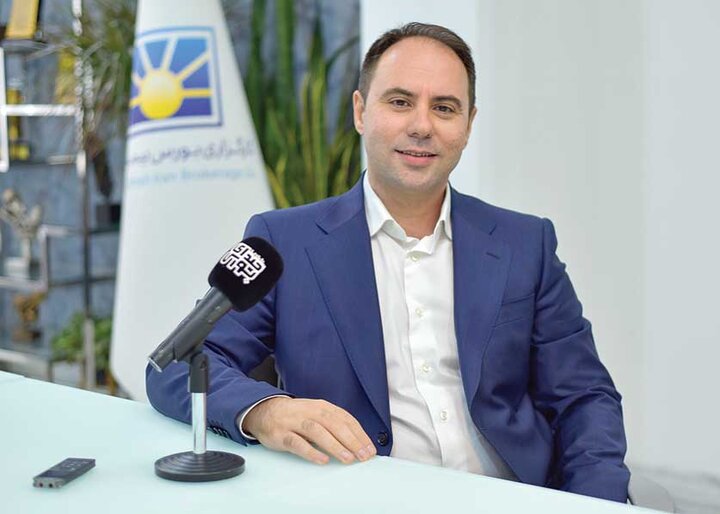

به گزارش صدای بورس، مرتضی اشهر، مدیرعامل کارگزاری بورس بیمه ایران، با مثبت اما مشروط خواندن چشمانداز بازار، تداوم این روند را به رشد سودآوری شرکتها، ورود نقدینگی، افزایش ارزش معاملات، ثبات نرخ بهره و کاهش ریسکهای سیاسی گره میزند و معتقد است در غیاب این عوامل، بخشی از رشد اخیر میتواند ماهیت جبرانی داشته باشد.
* بازار سهام طی یک ماه حدود ۲۲ درصد و در سه ماه نزدیک به ۵۰ درصد رشد کرده است. این صعود را آغاز یک روند پایدار میدانید یا جبران بخشی از عقبماندگی بورس نسبت به تورم، ارز و سایر بازارها؟
به نظر من رشد اخیر بازار را باید ترکیبی از جبران عقبماندگی بورس، رشد ارز، رشد اسمی ناشی از تورم و بهبود انتظارات سرمایهگذاران دانست. برای اینکه این رشد را آغاز یک روند پایدار تلقی کنیم، صرفاً افزایش شاخص کافی نیست و باید متغیرهایی مانند رشد سودآوری شرکتها، ورود مستمر نقدینگی، افزایش ارزش معاملات، ثبات نرخ بهره و کاهش ریسکهای سیاسی نیز تأییدکننده باشند. بنابراین در شرایط فعلی، نگاه من مثبت اما مشروط است. اگر رشد سود شرکتها و ورود نقدینگی ادامه پیدا کند، امکان شکلگیری روند صعودی میانمدت و بلندمدت وجود دارد؛ در غیر این صورت بخشی از رشد اخیر میتواند ماهیت جبرانی داشته باشد.
* مهمترین محرک این رشد چه بوده است: بهبود متغیرهای بنیادی، افزایش نرخ ارز، ورود نقدینگی، کاهش ریسک های سیاسی یا تغییر انتظارات سرمایهگذاران؟
به نظر من رشد اخیر تکعاملی نیست و حاصل برهمکنش چند متغیر بوده است. در درجه اول، افزایش نرخ ارز و اثر آن بر درآمد و ارزش جایگزینی شرکتها، بهخصوص در صنایع صادراتمحور، اهمیت زیادی داشته است. در کنار آن، بهبود انتظارات سرمایهگذاران، ورود نقدینگی و کاهش نسبی ریسکهای سیاسی نیز به افزایش تقاضا کمک کرده است. البته متغیرهای بنیادی و رشد سودآوری شرکتها، عامل تعیینکننده برای تداوم روند خواهند بود.
بهعنوان مدیر کارگزاری، این موضوع را صرفاً از منظر شاخص بررسی نمیکنم؛ بلکه ارزش معاملات، ورود و خروج پول حقیقی، گردش مشتریان، عملکرد صنایع و جریان نقدینگی را بهصورت همزمان رصد میکنم.
* نقش نرخ ارز در ادامه مسیر بازار چیست؟ آیا رشد نرخ ارز الزاماً به افزایش سود شرکت های بورسی منجر میشود یا شکاف نرخهای رسمی و آزاد میتواند اثر آن را محدود کند؟
نرخ ارز یکی از مهمترین متغیرهای اثرگذار بر بازار سرمایه ایران است، اما رشد نرخ ارز الزاماً به معنای افزایش سود همه شرکتها نیست. برای شرکتهای صادراتمحور مانند پتروشیمیها، فلزیها و معدنیها، افزایش نرخ تسعیر ارز میتواند درآمد و سود ریالی را افزایش دهد؛ البته به شرط آنکه هزینههای تولید و نرخ انرژی متناسباً افزایش بیشتری نداشته باشد. از طرف دیگر، شکاف بین نرخ ارز رسمی و آزاد میتواند بخش مهمی از منافع افزایش نرخ ارز را محدود کند؛ زیرا شرکت ممکن است صادرات خود را با نرخی پایینتر از نرخ بازار آزاد تسعیر کند. بنابراین از دید من، مهمتر از «قیمت دلار» این است که نرخ تسعیر واقعی شرکت، سیاستهای ارزی دولت، هزینههای تولید و میزان صادرات را همزمان بررسی کنیم.
* در افق یکساله، کدام صنایع ظرفیت بیشتری برای ادامه رشد دارند و مهمترین مفروضات شما درباره نرخ ارز، نرخ بهره، قیمتهای جهانی و سیاستهای دولت چیست؟
افق یکساله (تا حدود شهریور ۱۴۰۶)، صنایع صادراتمحور و وابسته به منابع طبیعی و نیازهای اساسی ظرفیت رشد نسبی بیشتری دارند. اقتصاد ایران در سال ۱۴۰۵ با رشد تورم بالا، ناترازی انرژی و ریسکهای ژئوپلیتیک مواجه است؛ بنابراین رشد واقعی محدود است و بیشتر به صورت اسمی یا نسبی (در مقایسه با سایر بخشها) دیده میشود.
در وهله اول، صنایع پتروشیمی و پالایشی در صورت بهبود نسبی صادرات یا تغییر فرمولهای قیمتی، پتانسیل خوبی دارند.
پس از آن، فلزات اساسی و معدنی، با توجه به افزایش قیمتهای جهانی و افزایش نرخ ارز عملکرد قوی نشان خواهند داد.
با توجه به گواهیهای سپرده کالایی جدید ایجاد شده در بورس کالا نیز شرایط فروش بهتری برای این گروه میتوان متصور بود.
همچنین و در مرحله بعد، صنایع غذایی و کشاورزی (به ویژه فرآوری و صادرات محصولات با ارزش افزوده)
با توجه به ریسک سیستماتیک و شرایط تورمی هم تقاضای داخلی و هم در صورت صادرات گزینه مناسبی برای عملکرد یکساله خواهند داشت.
در خصوص گروه بعد نیز میتوان به دارویی ها اشاره کرد. با توجه به افزایش نرخ فروش این گروه و تقاضای موجود داخلی و همچنین عدم واردات محصولات مشابه داخلی جزو پیشتازان خواهند بود.
دسته دیگر، انرژیهای تجدیدپذیر است. بهویژه در پنل خورشیدی و تجهیزات مرتبط به دلیل ناترازی شدید برق و حمایتهای سیاستی، تقاضا در حال انفجار است، بنابراین دولت جهت کاهش مصرف لازم است نرخ آنها را آزاد کند. بر این اساس، این گروه نیز میتوانند شرایط سودآوری خوبی را تجربه کند.
* به سرمایهگذارانی که پس از رشد ۵۰درصدی سهماهه قصد ورود دارند چه توصیهای دارید؟ سرمایه گذاری مستقیم را مناسب میدانید یا ورود تدریجی از طریق صندوقها را؟
توصیه اصلی آن است که ورود تدریجی (پلهای) و عمدتاً از طریق صندوقها را ترجیح دهید، بهویژه اگر تجربه یا زمان کافی برای تحلیل مستقیم ندارید. بازار بورس ایران پس از رشد قابلتوجه در بخشی از سال ۱۴۰۵، همچنان ظرفیت دارد اما ریسک اصلاح ۵–۱۵ درصدی (یا بیشتر در صورت بروز شوکهای ارزی/سیاسی) بالاست. ورود یکجای درصد قابلتوجهی از سرمایه در این نقطه، خطر زمانبندی اشتباه را افزایش میدهد.
برای اکثر سهامداران، صندوقهای سرمایهگذاری به دلیل مدیریت حرفهای، بهتر است.
* سناریوی خوشبینانه و بدبینانه شما برای ادامه سال چیست و چه رویدادی میتواند هر یک از این دو سناریو را فعال کند؟
سناریوهای خوشبینانه و بدبینانه برای ادامه سال ۱۴۰۵ (تا اسفند ۱۴۰۵ / اوایل ۲۰۲۷) بر محور تحولات سیاسی - ژئوپلیتیک (بهویژه روابط ایران-آمریکا، وضعیت تحریمها و تنگه هرمز)، درآمدهای نفتی، انتظارات تورمی و سیاستهای داخلی شکل میگیرند. این سناریوها بر اساس روندهای فعلی (نرخ دلار آزاد حدود ۲۲۰ هزار تومان، تورم بالا، و تنشهای باقیمانده) ترسیم شدهاند.
در سناریوی خوشبینانه در خصوص «رشد اقتصادی» : مثبت شدن تدریجی (۱.۵ تا ۳ درصد یا بالاتر در صورت گشایش قوی)، با بهبود صادرات نفت و غیرنفتی را میتوان متصور بود و همچنین در حوزه «تورم» کاهش به محدوده ۴۰ تا ۶۰ درصد نقطهای تا پایان سال (از سطوح بالاتر فعلی) میتواند رخ دهد. در «نرخ ارز» نیز ثبات نسبی یا کاهش موقت دلار آزاد به محدوده ۱۵۰ تا ۱۸۰ هزار تومان (یا حتی پایینتر در توافق جامع)، با کاهش شکاف نرخ رسمی/آزاد بخشی از این سناریو است.
در سناریوی خوشبینانه در حوزه «بازار سرمایه»، با رشد واقعی (نه فقط اسمی) شاخص، توام با جذب نقدینگی به سهام بنیادی (پتروشیمی، فلزات، معدنی، غذایی)، ارزش دلاری بازار بهبود مییابد.
اما در سناریوی بدبینانه، «رشد اقتصادی»، نزدیک صفر یا منفی (۲– تا ۶– درصد)، با تشدید رکود در صنعت و خدمات، تداوم تورم بالا یا جهش به سمت ۸۰ تا ۱۰۰ درصد نقطهای (نزدیک یا ورود به محدوده سهرقمی در حالت شدید) و جهش دلار آزاد به محدوده ۲۵۰ تا ۳۰۰ هزار تومان یا بالاتر، با افزایش نوسانات و فشار بیشتر بر واردات پیشبینی میشود. در این سناریو، در بازار سرمایه نیز رشد اسمی ممکن است (به دلیل تورم و فرار از ریال)، رخ دهد اما بازدهی واقعی منفی یا بسیار ضعیف خواهد بود؛ خروج سرمایه از سهام و ورود به بازارهای طلا، ارز و داراییهای امن. صنایع انرژیبر و وابسته به واردات تحت فشار شدید در این سناریو قابل تصور است.
-
محمدعلی ایروانیان - خبـرنگار
-
هفتهنامه اطلاعات بورس ۶۴۴

نظر شما