


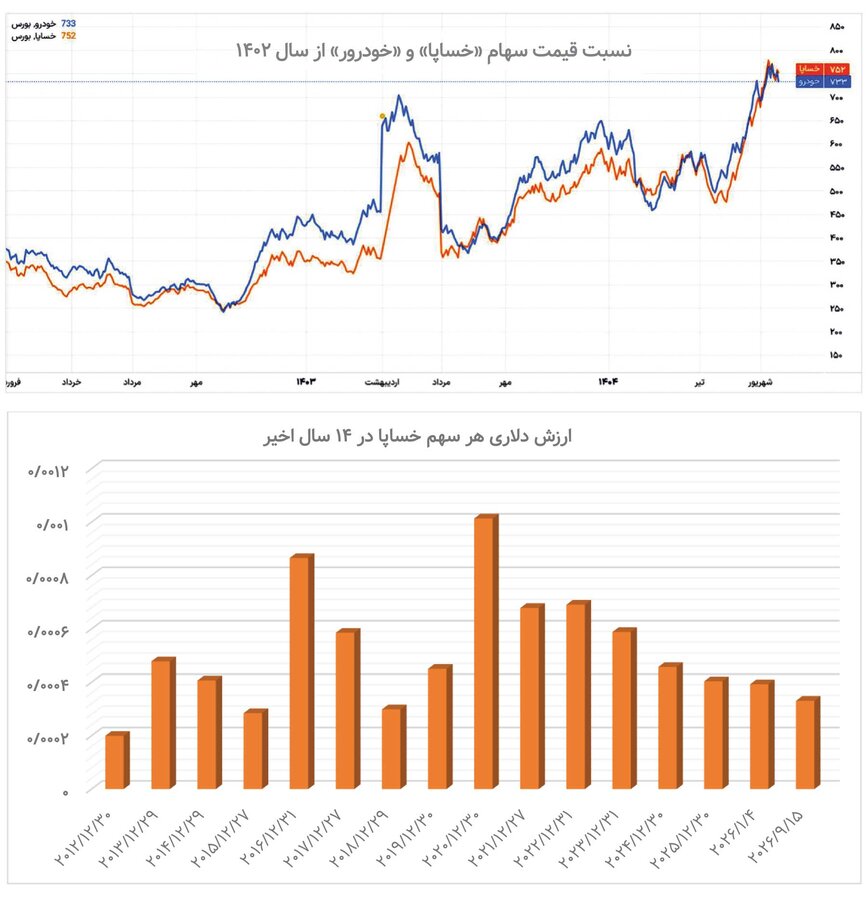
به گزارش صدای بورس، خساپا در حالی در محدوده ۷۶۱ ریال معامله میشود که آخرین ارزشگذاری کارشناسی سایپا، رقم ۲ هزار و ۷۵ ریال به ازای هر سهم را نشان میداد؛ اختلافی حدود ۶۳ درصدی که در نگاه نخست میتواند از وجود فاصله قابلتوجه میان ارزش بازار و ارزش کارشناسی این خودروساز حکایت داشته باشد. اما در پس این فاصله، پروندهای پیچیدهتر از یک اختلاف قیمتی ساده قرار دارد.
ارزشگذاری قبلی سایپا در ۲۳ بهمن ۱۴۰۴ انجام شد و ارزش هر سهم ۲ هزار و ۷۵ ریال بدون احتساب ارزش مدیریتی تعیین شد با این حال اعتبار گزارش کارشناسی ششماهه بوده و اکنون سایپا اعلام کرده بهروزرسانی گزارش کارشناسی در دستور کار قرار گرفته است؛ بنابراین عدد ۲ هزار و ۷۵ ریال را باید یک مرجع ارزشگذاری قبلی دانست و نه قیمت قطعی واگذاری.
صف خریداران سایپا؛ از کرمانموتور تا زنجانی
پرونده واگذاری سایپا با درخواست ۹ شخص حقوقی و کنسرسیوم برای خرید بلوک ۴۲ درصدی وارد مرحله جدی شد. در میان متقاضیان، نامهایی همچون کرمانموتور و بانک شهر، گروه صنعتی انتخاب، کنسرسیوم قطعهسازان، پرشیا خودرو، نامی خودرو، آذین خودرو، گروههای مرتبط با فرداموتور و هلدینگ داتوان مطرح بود. کرمانموتور با بانک شهر کنسرسیوم تشکیل داد و نام بابک زنجانی نیز در مقطعی در اخبار واگذاری پررنگ شد. با این حال، معاون اقتصادی سایپا در دیماه ۱۴۰۴ اعلام کرد هیچیک از ۹ متقاضی رسمی از فرآیند خارج نشدهاند و پرونده همچنان در مرحله ارزیابی است. اخیراً نیز زنجانی مدعی ارائه پیشنهاد ۲ میلیارد دلاری برای خرید سایپا شده، اما این موضوع فعلاً در حد اظهارات اوست و نباید با پیشنهاد قطعی و نهایی واگذاری یکسان دانسته شود.
قانون برنامه هفتم برای مالکیت متقاطع محدودیتهایی تعیین کرده و مقرر کرده سهام شرکت اصلی که توسط شرکتهای فرعی و وابسته تملک شده، از سال سوم اجرای برنامه فاقد حق رأی باشد و در نصابهای مجامع نیز محاسبه نشود. بنابراین سهام تودلی، با وجود ایجاد مالکیت، نمیتواند به همان نسبت قدرت رأی و نفوذ مدیریتی ایجاد کند.
پس چرا تودلیها هنوز فروخته نشدهاند؟
پاسخ رسمی فعلی، موانع اجرایی از جمله وثیقه بودن بخشی از سهام، رفع توثیق، ارزشگذاری مجدد و اخذ مصوبات لازم است. با این حال، طولانی شدن فرآیند سه سناریو را پیش روی بازار قرار میدهد: نخست، تأخیر صرفاً ناشی از موانع اجرایی باشد و پس از رفع آنها عرضه انجام شود؛ دوم، این پرسش مطرح باشد که آیا همه ذینفعان از تسریع واگذاری منتفع میشوند، هرچند بدون مستندات نمیتوان تأخیر را به مقاومت تودلیها نسبت داد؛ و سوم، فرآیند ادامه یابد اما آگهی و معامله بلوک به آینده موکول شود. در این حالت، با گذشت زمان احتمال تغییر ارزشگذاری قبلی نیز بیشتر میشود.
سهامدار خساپا باید بیشتر بخرد؟
عرضه سهام تودلی به معنای الزام سهامدار خرد به خرید سهام بیشتر نیست؛ در صورت واگذاری، مالکیت بلوک به خریدار جدید منتقل میشود. مسئله اصلی برای سهامدار، هویت خریدار و تأثیر ورود او بر مدیریت و ارزش اقتصادی شرکت است. در صورت عدم عرضه، ساختار فعلی مالکیت متقاطع و ابهام مدیریتی ادامه مییابد و در صورت عرضه، مالک جدید میتواند در مدیریت و تصمیمات شرکت نقش مهمی داشته باشد.
ارزش سایپا در برابر ایرانخودرو
از منظر ارزش بازار نیز سایپا فعلا پایینتر از ایرانخودرو قرار دارد. ارزش بازار خساپا بیش از ۱۲۳ همت قرار دارد، در حالی که ارزش بازار ایرانخودرو بیش از ۱۹۰ همت است. با فرض نرخ دلار آزاد حدود ۲۲۲ هزار تومان ارزش بازار سایپا حدود ۵۵۶ میلیون دلار و ارزش بازار ایران خودرو حدود ۸۵۸ میلیون دلار میشود به این ترتیب، ارزش دلاری سایپا حدود ۶۵ درصد ارزش ایرانخودرو است.
اما اگر ارزش کارشناسی قبلی سایپا را مبنا قرار دهیم، ارزش کل شرکت به حدود ۳۳۶ همت میرسد که با نرخ دلار فعلی، بهصورت معادل حدود ۱.۵ میلیارد دلار است رقمی که فاصله قابلتوجهی با ارزش بازار فعلی خساپا دارد.
البته این مقایسه به دلیل تفاوت زمان ارزشگذاری، تغییر نرخ ارز و تفاوت شرایط دو شرکت، به تنهایی نمیتواند نشان دهد سایپا واقعاً ارزانتر از ایرانخودرو است البته باید به یاد داشت که ایرانخودرو همواره دولتیتر از سایپا بوده است. با این حال شرایط نشان میدهد بازار فعلا بخش قابلتوجهی از ارزشی را که در گزارش کارشناسی برای سایپا برآورد شده، در قیمت سهم منعکس نکرده است.
مسئله فقط ارزانی نیست
مسئله اصلی، فاصله میان وعده واگذاری و اجرای آن است؛ با وجود گذشت سالها، محدودیت قانونی مالکیت متقاطع و تعدد متقاضیان، هنوز تکلیف سهام تودلی و خریدار نهایی مشخص نشده است. بنابراین نمیتوان صرفاً با اتکا به ارزشگذاری قبلی از ارزش پنهان سایپا سخن گفت یا تأخیرها را تنها مانعی اداری دانست؛ زیرا واگذاری میتواند ساختار مالکیت و مدیریت شرکت را تغییر دهد و تداوم ابهام، هزینه آن را به بازار و سهامداران تحمیل میکند.
-
محمدعلی ایروانیان - خبـرنگار
-
هفتهنامه اطلاعات بورس ۶۴۵


نظر شما