

به گزارش صدای بورس، شرکتهای پتروشیمی کشور پس از شروع جنگ جزو اولین شرکتهایی بودند که آسیب دیدند و مورد حمله مستقیم دشمن قرار گرفتند و این روند همچنان و با محاصره دریایی و انواع تحریمها در حال حاضر ادامه دارد و احتمالا در آینده و با تداوم مشکلات، این شرکتها همچنان با چالشهای زیادی روبهرو خواهند بود. با این حال روند تغییرات سهام این شرکتها از خرداد ماه و با بازگشایی نمادهای بورسی با شرایط متفاوت و بعضا متناقضی روبهرو است.
صنعت پتروشیمی یکی از مهمترین صنایع صادراتمحور اقتصاد ایران است و به همین دلیل تحولات این صنعت همواره رابطه مستقیمی با بازار ارز، قیمتهای جهانی محصولات، سیاستهای انرژی و وضعیت صادرات کشور دارد. در سال ۱۴۰۵ نیز سهام پتروشیمی در بورس تهران در شرایطی قرار گرفتهاند که مجموعهای از عوامل متضاد میتواند مسیر آنها را تعیین کند؛ از یک سو افزایش نرخ ارز و تورم میتواند درآمد و ارزش اسمی شرکتهای صادراتی را افزایش دهد و از سوی دیگر، هزینه خوراک، محدودیت انرژی، تحریمها، قیمت جهانی محصولات و سیاستهای دولت میتواند حاشیه سود آنها را تحت فشار قرار دهد. در واقع، پرسش اصلی درباره پتروشیمیها در سال ۱۴۰۵ دیگر صرفاً این نیست که «قیمت دلار چه میشود؟»، بلکه این است که چه میزان از رشد نرخ ارز به سود واقعی شرکت منتقل خواهد شد؟
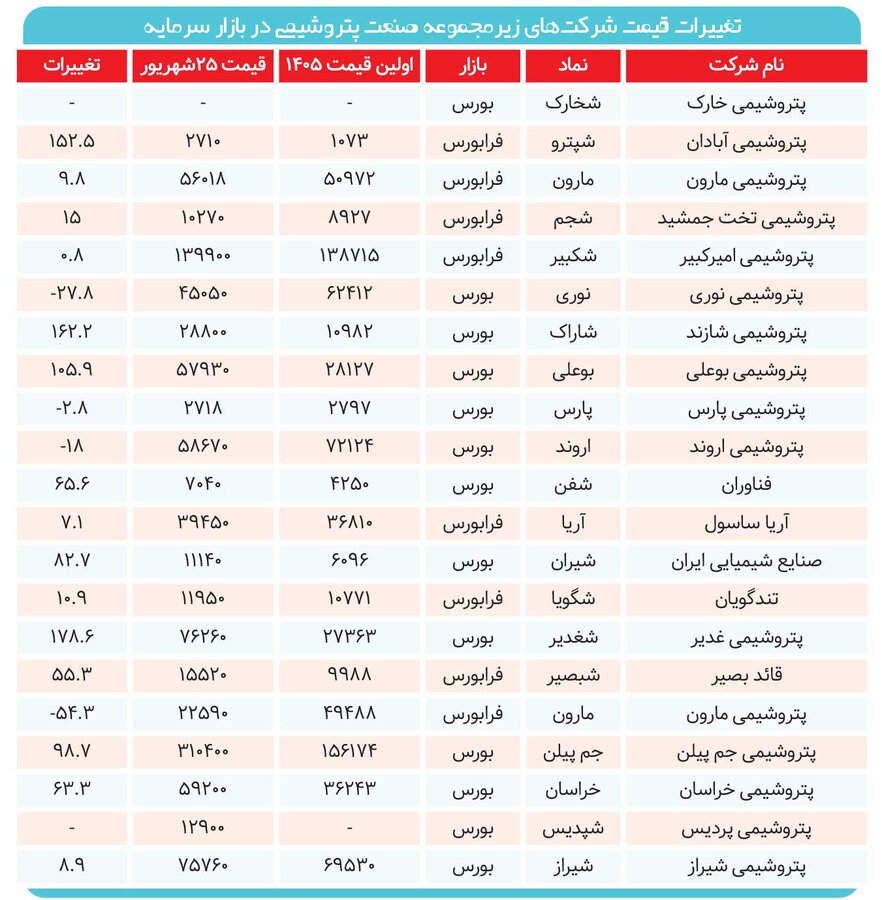
رابطه تحول ارزی با درآمد پتروشیمیها
بخش قابل توجهی از شرکتهای پتروشیمی ایران درآمد ارزی دارند. بنابراین افزایش نرخ ارز در صورتهای مالی ریالی آنها میتواند موجب افزایش درآمد و سود اسمی شود و این موضوع بهخصوص برای شرکتهایی که سهم صادرات آنها بالاست اهمیت بیشتری دارد.
در این بین کاهش درآمدهای ارزی شرکتهای پتروشیمی در نتیجه کاهش صادرات، کاهش تولید و ... یکی از چالشهای اساسی شرکتهای مذکور در سال جاری بود که در فصل پیش رو با ریسک محدودیت گاز نیز روبهرو خواهد شد و این در حالی است که پایداری تولید نیز دستخوش مشکلاتی است.
در بین شرکتهای پتروشیمی بورسی ایران، شرکتهای تولیدکننده اوره یکی از گروههای مهم هستند و شرکتهایی مانند پردیس، شیراز و کرمانشاه مورد توجه سرمایهگذاران قرار دارند که تحولات این شرکتها در سال جاری علاوه بر موضوعات همیشگی مانند نرخ ارز، خوراک و ... حالا تحت الشعاع قیمتهای جهانی افزایشی اوره و کاهش صادرات و هزینههای حمل قرار گرفته است. این در حالی است که افزایش تقاضای جهانی برای اوره قیمت این محصول را افزایش داده ولی اوره سازان داخلی از این مزیت بهره نمیبرند.
شرکتهای متانولی نیز در این مدت با همه چالشهای مشترک که با سایر گروههای بورسی داشته اند، سودآوری در گرو فاصله قیمت محصول و خوراک را تجربه کرده اند؛ شرکتهایی مانند زاگرس، خارک و فنآوران. مشکل اصلی این گروه آن است که متانول یک محصول جهانی و تا حد زیادی چرخهای است. بنابراین افزایش قیمت دلار الزاماً به معنای افزایش سودآوری متانولیها نیست.
در بخش پلیمرها، شرکتهایی مانند جم، مارون و آریا ساسول که با محصولات متنوعی در زنجیره محصولات پتروشیمی حضور دارند و بخش زیادی از محصولات خود را در بازارهای داخلی به فروش میرسانند شرایط نسبتا مناسب تری را تجربه میکنند و افزایش قیمتهای جهانی و ارز و رقابتهای داخل تالار بورس کالا نیز سودآوری این شرکتها را افزایش داده است؛ هرچند کاهش صادرات درآمدهای ارزی این شرکتها را به شدت کاهش داده است.
در این بین سودآوری شرکتهای پتروشیمی نوری و پتروشیمی بوعلی در زنجیره آروماتیکها به عواملی مانند قیمت نفتا، بنزین و محصولات آروماتیکی در بازارهای جهانی وابسته است که با افزایش قیمت این محصولات در پی رشد قیمت نفت و گاز در دنیا قیمتهای داخلی این کالاها نیز افزایش یافته است.
تغییر معادلات صنعت پتروشیمی با جنگ
واقعیت آن است که جنگ، معادلات صنعت پتروشیمی ایران را از یک صنعت عمدتاً صادراتمحور به صنعتی تبدیل کرده است که همزمان باید با ریسک تولید، انرژی، صادرات، حملونقل، تأمین مواد اولیه و نوسان ارز مقابله کند. این در حالی است که بخش مهمی از درآمد پتروشیمیهای بزرگ ایران از صادرات حاصل میشود و جنگ میتواند هزینه صادرات را از طریق افزایش هزینه حملونقل، بیمه، واسطهگری و ریسک انتقال پول افزایش دهد و این امر باعث شده تعداد زیادی از شرکتهای پتروشیمی بورسی کشور هرچند با رشد درآمد ریالی مواجه شده اند، اما حاشیه سود آنها به همان نسبت افزایش پیدا نکرده است. دلیل این امر محدودیتهای صادراتی است و در نتیجه شرکتهای صادراتی میتوانند سریعتر از بسیاری از صنایع داخلی از رشد نرخ ارز منتفع شوند.
یکی از مهمترین پیامدهای اقتصادی جنگ، افزایش نااطمینانی نسبت به نرخ ارز است. برای پتروشیمیهای صادراتی، رشد نرخ ارز در ظاهر یک اتفاق مثبت است؛ زیرا درآمدهای دلاری پس از تسعیر به ریال، افزایش پیدا میکند. همزمان قیمت خوراک، انرژی، دستمزد، حملونقل، قطعات و سایر هزینهها افزایش یابد، بخشی از سود ناشی از رشد ارز از بین میرود.
در این بین رشد قیمت خوراک شرکتهای پتروشیمی که به نظر میرسد تصمیم دولت برای جبران کسریهای گسترده مالی است، شرکتهای گازمحور را با فشار بیشتری مواجه خواهد کرد. در مقابل، شرکتهایی که حاشیه سود بالاتر، خوراک مطمئنتر و تنوع محصول بیشتری دارند، توان بیشتری برای عبور از این شرایط خواهند داشت.
پتروشیمیهای اورهای میتوانند یکی از گروههای قابل توجه پس از جنگ باشند؛ بهخصوص اگر قیمت جهانی اوره در سطوح مناسب باقی بماند و صادرات شرکتها از سر گرفته شود؛ هرچند با شرایط سیاسی فعلی، معلوم نیست پتروشیمیها به زودی وارد بازارهای جهانی شوند، با این حال ریسک اصلی این گروه، قیمت خوراک گاز و محدودیت تولید در فصل سرد است.
پیش بینی میشود افزایش دلار در شرکتهای زاگرس، خارک و فنآوران که به شدت به قیمت جهانی متانول و هزینه خوراک وابستهاند، زمانی اثر قدرتمندی بر سودآوری دارد که قیمت جهانی متانول نیز افت شدیدی نداشته باشد و در نتیجه فاصله قیمت متانول و هزینه خوراک به موضوعی اساسی برای سهامداران تبدیل شده است.
با این حال شرکتهایی مانند جم، مارون، آریا، نوری و بوعلی به دلیل تنوع محصول و حضور در زنجیرههای مختلف پتروشیمی، میتوانند در دوره پساجنگ انعطاف بیشتری داشته باشند؛ هرچند این شرکتها نیز از قیمتهای جهانی، نرخ خوراک و وضعیت صادرات تأثیر میپذیرند و اگر اقتصاد جهانی و تقاضای چین و سایر بازارهای بزرگ آسیایی تقویت شود، این گروه میتواند از رشد قیمت محصولات پتروشیمی بهره ببرد.
-
حمزه بهادیوند چگینی - روزنامهنگار

نظر شما