


به گزارش صدای بورس ورود مس کاوان نماد به بورس تهران بهعنوان یکی از شرکتهای خصوصی فعال در صنعت مس، فرصتی تازه برای حضور بخش خصوصی در بازار سرمایه فراهم کرده است. این شرکت با برنامه افزایش ظرفیت فرآوری مجتمع عباسآباد از ۴۰۰ هزار تن به ۱.۱ میلیون تن در سال، چشمانداز توسعه قابلتوجهی پیش روی خود دارد. با این حال، تحقق این هدف و تبدیلشدن به یکی از بازیگران بزرگ صنعت مس، به تأمین پایدار خوراک، تکمیل طرحهای توسعه و مدیریت هزینهها وابسته است.
در همین زمینه سعید کیانی،مدیر سرمایه گذاری سبدگردان نوویرا، در گفتوگو با صدای بورس ظرفیتهای رشد، چشمانداز سودآوری، ریسکهای عرضه اولیه و امکان تبدیلشدن «کاوان» به «فملی دوم» را بررسی کرده است.
ورود مس کاوان نماد بهعنوان نخستین شرکت خصوصی فعال در صنعت مس به بورس تهران چه اهمیتی برای بازار سرمایه و صنعت مس کشور دارد؟ آیا این اتفاق میتواند به تقویت نقش بخش خصوصی در این صنعت منجر شود؟
اهمیت ورود مس کاوان به بورس را باید فراتر از اضافهشدن یک نماد جدید به گروه فلزات اساسی دید. صنعت مس ایران از نظر مقیاس تولید، ذخایر و زنجیره ارزش، عمدتاً با بازیگران بزرگ و مجموعههایی شناخته میشود که سابقه و پشتوانه دولتی یا عمومی داشتهاند. حضور یک مجموعه خصوصیِ فعال در معدن، فرآوری و سرمایهگذاری در حلقههای پاییندستی، میتواند تنوع مالکیت و الگوی مدیریت در این صنعت را افزایش دهد.
از منظر بازار سرمایه، این اتفاق امکان سرمایهگذاری مستقیمتر در یک کسبوکار معدنی خصوصی را فراهم میکند؛ کسبوکاری که محرکهای سودآوری آن به قیمت جهانی مس، عیار و تناژ خوراک، نرخ بازیابی، هزینه انرژی و حمل، نرخ ارز و پیشرفت طرحهای توسعه وابسته است. چنین شرکتی میتواند به تحلیلگران و سرمایهگذاران امکان دهد بازدهی و ریسک یک مدل خصوصیتر از فعالیت معدنی را در کنار شرکتهای بزرگ صنعت مقایسه کنند.
از منظر صنعت نیز بازار سرمایه میتواند به شفافیت بیشتر، انضباط گزارشگری، پاسخگویی به سهامداران و متنوعشدن روشهای تأمین مالی کمک کند. اگر شرکت پس از ورود به بورس بتواند از افزایش سرمایه، ابزارهای بدهی یا مشارکتهای راهبردی برای توسعه ظرفیت استفاده کند، این مسیر میتواند نمونهای برای حضور مؤثرتر بخش خصوصی در اکتشاف، استخراج و فرآوری باشد.
با این حال، ورود به بورس بهتنهایی به معنی تقویت خودکار بخش خصوصی نیست. نتیجه به کیفیت حاکمیت شرکتی، شفافیت معاملات با اشخاص وابسته، تخصیص بهینه منابع، ثبات مقررات معدنی و امکان دسترسی به زیرساخت و تأمین مالی بستگی دارد. بنابراین اهمیت اصلی عرضه کاوان، ایجاد یک بستر قابل سنجش برای ارزیابی عملکرد یک بازیگر خصوصی است؛ نه صرفاً عنوان نخستین یا جدیدترین شرکت.
با توجه به وضعیت فعلی شرکت، مهمترین ظرفیتها و مزیتهای مس کاوان در حوزه فعالیتهای معدنی، تولید و زیرساخت چیست؟ جایگاه این شرکت در مقایسه با سایر فعالان صنعت مس چگونه ارزیابی میشود؟
مهمترین مزیت مس کاوان، برخورداری از یک دارایی معدنی فعال در عباسآباد و حضور همزمان در چند حلقه از زنجیره فلزات غیرآهنی است. مجتمع مس عباسآباد محور اصلی فعالیت معدنی و تولید کنسانتره شرکت است. بر اساس اطلاعات معرفیشده، ظرفیت فعلی فرآوری خوراک این مجتمع حدود ۴۰۰ هزار تن در سال عنوان شده و تولید کنسانتره در سال۱۴۰۴ حدود ۸.۷ هزار تن گزارش شده است. این ارقام باید در کنار عیار خوراک، نسبت باطلهبرداری، بازیابی، ترکیب کانیشناسی و پایداری تأمین خوراک تحلیل شوند؛ زیرا ظرفیت اسمی کارخانه بهتنهایی بیانگر تولید اقتصادی نیست.
مزیت دوم، توسعه زنجیره ارزش از طریق سرمایهگذاری در شرکتهای دیگر است. مس کاوان ۸۲ درصد سهام نوید فرآیند البرز، فعال در تولید کاتد مس، و ۳۵ درصد سهام مفرغ مس سربند، فعال در حوزه محصولات مسی و قلع، را در اختیار دارد. این ترکیب میتواند از تمرکز کامل درآمد بر فروش کنسانتره بکاهد و فرصت حضور در بازار محصولات با ارزش افزوده بالاتر را ایجاد کند. البته سهم اقتصادی واقعی کاوان از این فعالیتها باید بر اساس درصد مالکیت، سود قابل تقسیم، نیاز سرمایه در گردش و نحوه انعکاس در صورتهای مالی سنجیده شود.
از منظر زیرساخت، وجود کارخانه فعال خردایش و فلوتاسیون، تجربه بهرهبرداری از معدن و دسترسی به نیروی انسانی و زیرساخت عملیاتی، نقطه شروع مهمی برای توسعه است. با این حال، برای قضاوت دقیق درباره مزیت زیرساختی باید اطلاعات آب، برق، گاز، راه دسترسی، ظرفیت تعمیرات، ماشینآلات استخراج و محدودیتهای لجستیکی بررسی شود. در فعالیت معدنی، کمبود آب و برق یا محدودیت ماشینآلات میتواند حتی با وجود ذخیره و کارخانه، ظرفیت تولید را محدود کند.
در مقایسه با بازیگران بزرگ صنعت، کاوان هنوز از نظر مقیاس تولید، گستره ذخایر، ظرفیت ذوب و پالایش و یکپارچگی زنجیره با شرکتهایی مانند ملی صنایع مس ایران قابل قیاس نیست. مزیت رقابتی بالقوه آن در چابکی بخش خصوصی، تمرکز بر داراییهای مشخص، امکان توسعه مرحلهای و حضور در بازارهای تخصصیتر مانند قلع است. بنابراین جایگاه فعلی شرکت را باید یک بازیگر خصوصی در حال توسعه دانست که ظرفیت رشد دارد، اما برای تبدیلشدن به بازیگری بزرگ، باید افزایش ذخایر اقتصادی، رشد تولید پایدار و توسعه زیرساخت را در عمل محقق کند.
برنامههای توسعهای مس کاوان نماد تا چه اندازه میتوانند به افزایش ظرفیت تولید و تقویت جایگاه شرکت در صنعت مس کشور کمک کنند؟ مهمترین فرصتها و موانع پیشروی این برنامهها چیست؟
مهمترین طرح توسعه اعلامشده، احداث خط دوم فرآوری در مجتمع عباسآباد است. بر اساس اطلاعات ارائهشده در جلسه معارفه، با تکمیل این طرح ظرفیت فرآوری مجتمع میتواند از حدود ۴۰۰ هزار تن به حدود ۱.۱ میلیون تن مواد اولیه در سال افزایش یابد و تولید هدف کنسانتره حدود ۲۱ هزار تن با عیار نزدیک به ۲۲ درصد عنوان شده است. این افزایش ظرفیت، در صورت تأمین خوراک مناسب و حفظ بازیابی، میتواند مقیاس عملیات معدنی شرکت را بهطور معناداری ارتقا دهد.
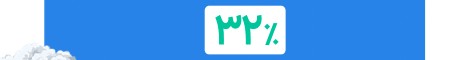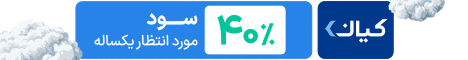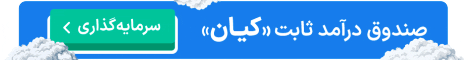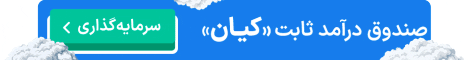
طبق آخرین اطلاعات منتشرشده در آبان ۱۴۰۵، پیشرفت فیزیکی پروژه تا پایان شهریور ۱۴۰۵ حدود ۴۴ درصد بوده و تاریخ هدف بهرهبرداری اول دی ۱۴۰۶ اعلام شده است. در همان افشا، مخارج انباشته پروژه حدود ۴۱۲ میلیارد تومان، پیشپرداخت سرمایهای حدود ۵۴۲ میلیارد تومان و مخارج برآوردی تا پایان طرح، بدون احتساب پیشپرداخت سرمایهای، حدود ۲٬۵۶۹ میلیارد تومان اعلام شده است. پیشرفت ریالی با احتساب مخارج انباشته ۱۴ درصد و با احتساب مخارج انباشته و پیشپرداخت سرمایهای ۳۲ درصد گزارش شده است. این تفاوت نشان میدهد برای سنجش پیشرفت پروژه باید تعریف شاخص و مبنای محاسبه آن روشن باشد؛ پیشرفت فیزیکی ۴۴ درصد را نباید معادل ۴۴ درصد هزینهکرد یا تکمیل مالی تلقی کرد.
فرصت اصلی این طرح، افزایش ظرفیت تولید و امکان بهرهگیری بهتر از ذخیره معدنی و زیرساخت موجود است. اگر خوراک کارخانه از نظر تناژ و عیار کافی باشد، افزایش مقیاس میتواند هزینه ثابت به ازای هر تن را کاهش دهد و حاشیه سود عملیاتی را تقویت کند. همچنین افزایش تولید کنسانتره میتواند قدرت چانهزنی شرکت در فروش و برنامهریزی تولید را بهبود دهد.
اما شرط اصلی موفقیت، تأمین پایدار خوراک است. ظرفیت فرآوری ۱.۱ میلیون تن در سال زمانی ارزش اقتصادی دارد که معدن بتواند با عیار و بازیابی اقتصادی، خوراک موردنیاز را تأمین کند. بنابراین لازم است برنامه استخراج، اکتشاف تکمیلی، نسبت باطلهبرداری، عمر ذخیره قابل استخراج و ظرفیت ناوگان معدنی با ظرفیت کارخانه هماهنگ باشد. تأمین آب و برق، ماشینآلات، قطعات، تجهیزات وارداتی، سرمایه در گردش و کنترل هزینههای ارزی نیز از موانع احتمالی هستند.
از منظر تأمین مالی نیز باید توجه کرد که تأخیر در پروژه میتواند هزینه سرمایهگذاری و هزینههای مالی را افزایش دهد و زمان تحقق جریان نقدی را عقب بیندازد. در نتیجه، ارزیابی طرح باید بر مبنای زمانبندی بهروز، مخارج باقیمانده، منابع تأمین مالی، ظرفیت واقعی خوراک و نرخ بازده سرمایهگذاری انجام شود؛ نه فقط ظرفیت اسمی اعلامشده.
چشمانداز سودآوری مس کاوان نماد را چگونه ارزیابی میکنید؟ چه عواملی میتوانند در سالهای آینده بر درآمد، هزینهها و حاشیه سود شرکت اثرگذار باشند؟
چشمانداز سودآوری کاوان از دو منبع رشد بالقوه اثر میگیرد: نخست، افزایش تولید و بهرهوری در دارایی معدنی عباسآباد؛ دوم، سهم شرکت از سود فعالیتهای پاییندستی و سرمایهگذاریهای مرتبط با مس و قلع. به همین دلیل تحلیل سود شرکت باید هم در سطح شرکت اصلی و هم در سطح گروه انجام شود و سود عملیاتی تکرارپذیر از درآمدهای سرمایهگذاری یا اقلام غیرتکراری تفکیک شود.
در صورتهای مالی شرکت درآمد عملیاتی حدود ۱٬۶۴۱ میلیارد تومان و سود خالص حدود ۹۳۶ میلیارد تومان گزارش شده است. همچنین در گزارشهای معارفه اشاره شده بخشی از سود شرکت اصلی، از جمله حدود ۲۹۵ میلیارد تومان، به درآمد حاصل از سرمایهگذاری در نوید فرآیند البرز مربوط بوده است. بنابراین برای برآورد سود پایدار باید مشخص شود چه میزان از سود از عملیات معدن و فروش محصول حاصل شده و چه میزان به سود سرمایهگذاری یا درآمدهای غیرعملیاتی وابسته است.
در سمت درآمد، مهمترین متغیرها عبارتاند از قیمت جهانی مس، نرخ ارز مبنای فروش، مقدار تولید و فروش، عیار کنسانتره، درصد بازیابی، شرایط قراردادهای فروش و کسورات مربوط به فرآوری و پرداخت. افزایش قیمت جهانی مس لزوماً به همان نسبت سود شرکت را بالا نمیبرد؛ زیرا نرخ ارز، هزینههای ریالی و ارزی، شرایط فروش و ترکیب محصولات نیز تغییر میکنند. در شرکتهای معدنی، افزایش تناژ فروش در کنار حفظ عیار و بازیابی، گاهی به اندازه رشد قیمت جهانی یا حتی بیشتر بر سودآوری اثر دارد.
در سمت هزینه، بهای استخراج و باطلهبرداری، انرژی، مواد مصرفی و قطعات، دستمزد، حملونقل، تعمیرات و استهلاک اهمیت دارند. همچنین اجرای خط دوم در کوتاهمدت نیازمند سرمایهگذاری و احتمالاً افزایش هزینههای مالی و استهلاک خواهد بود؛ اما پس از راهاندازی موفق میتواند از طریق صرفه مقیاس، هزینه واحد را کاهش دهد.
آیا این شرکت ظرفیت تبدیلشدن به یکی از بازیگران بزرگ صنعت مس ایران و به اصطلاح تبدیل شدن به «فملی دوم» را دارد؟
شرکت ملی صنایع مس ایران از نظر ذخایر، مقیاس استخراج و تولید، ظرفیت ذوب و پالایش، زیرساخت، گستره جغرافیایی و سابقه فعالیت، در ابعادی بسیار بزرگتر از مس کاوان قرار دارد. بنابراین در شرایط فعلی نمیتوان دو شرکت را از نظر مقیاس یا جایگاه صنعتی همتراز دانست.
با این حال، این مقایسه نباید مانع دیدن ظرفیت رشد کاوان شود. شرکت میتواند با توسعه ذخایر، افزایش ظرفیت فرآوری عباسآباد، رشد تولید کاتد از طریق نوید فرآیند البرز و توسعه فعالیت در حوزه فلزات غیرآهنی، به یکی از بازیگران خصوصی مهمتر این بخش تبدیل شود. مزیت مسیر کاوان میتواند توسعه مرحلهای و متمرکز بر داراییهای اقتصادی باشد؛ به شرط آنکه هر مرحله از توسعه با خوراک، زیرساخت و بازده سرمایهگذاری متناسب همراه شود.
برای تبدیلشدن به یک بازیگر بزرگ، صرف افزایش ظرفیت کارخانه کافی نیست. شرکت باید ذخایر قابل اتکای بلندمدت ایجاد کند، اکتشاف را به توسعه معدن پیوند دهد، ظرفیت استخراج را متناسب با فرآوری افزایش دهد، در حلقههای پاییندستی مزیت اقتصادی پایدار بسازد و منابع مالی لازم را با ساختار مناسبی تأمین کند. همچنین کیفیت مدیریت پروژه و تخصیص سرمایه اهمیت زیادی دارد؛ توسعه سریع اما بدون بازده مناسب میتواند به افزایش بدهی و کاهش بازده حقوق صاحبان سهام منجر شود.
از منظر سرمایهگذاری، مهمترین فرصتها و ریسکهای مس کاوان نماد در آستانه عرضه اولیه چیست؟ سرمایهگذاران برای ارزیابی چشمانداز این شرکت باید به چه نکاتی توجه کنند؟
مهمترین فرصت سرمایهگذاری در کاوان، امکان مشارکت در رشد یک مجموعه خصوصی فعال در حوزه معدن و فلزات غیرآهنی است؛ مجموعهای که علاوه بر دارایی معدنی عباسآباد، از طریق سرمایهگذاری در تولید کاتد مس و فعالیتهای مرتبط با قلع، امکان توسعه زنجیره ارزش را دنبال میکند. خط دوم فرآوری نیز در صورت تکمیل بهموقع و تأمین خوراک اقتصادی، میتواند ظرفیت تولید و سودآوری شرکت را افزایش دهد.
در مقابل، نخستین ریسک، ریسک اجرای طرح توسعه است. فاصله میان پیشرفت فیزیکی و پیشرفت ریالی اعلامشده، ضرورت بررسی دقیق مخارج باقیمانده، منابع تأمین مالی و زمانبندی را نشان میدهد. هرگونه تأخیر، افزایش هزینه یا کمبود منابع میتواند بازده طرح را کاهش دهد. ریسک دوم، ریسک معدن و خوراک است: عیار واقعی، بازیابی، ذخیره قابل استخراج و هزینه باطلهبرداری تعیین میکنند که ظرفیت کارخانه تا چه حد قابل استفاده اقتصادی خواهد بود.
ریسک سوم به نوسان قیمت جهانی مس و نرخ ارز مربوط است. قیمت مس بر درآمد فروش اثر دارد، اما هزینههای ارزی تجهیزات و قطعات و همچنین هزینههای ریالی متأثر از تورم میتوانند بخشی از منفعت رشد نرخ فروش را خنثی کنند. ریسک انرژی، آب، حملونقل، مقررات صادرات و فروش داخلی و تغییرات حقوق دولتی و سایر هزینههای معدنی نیز باید در تحلیل لحاظ شوند.


نظر شما