


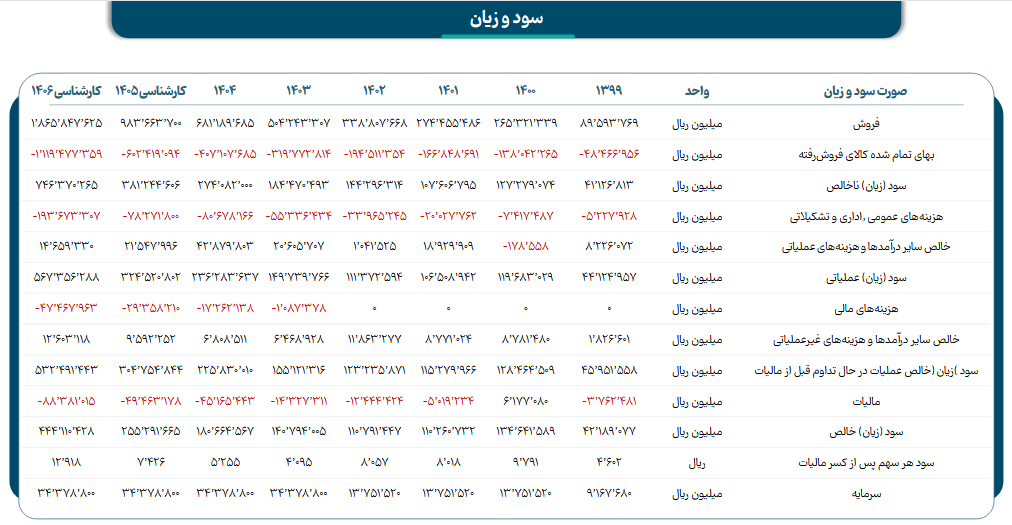
به گزارش صدای بورس، بررسی صورت سود و زیان و برآوردهای کارشناسی شرکت پلیمر آریا ساسول با نماد «آریا» نشاندهنده تداوم روند صعودی و پرقدرت در متغیرهای عملیاتی و سودآوری این غول پتروشیمی برای سالهای مالی ۱۴۰۴ تا ۱۴۰۶ است.
جهش فروش و درآمد عملیاتی؛
درآمد فروش «آریا» که در سال ۱۴۰۳ به ۵۰.۴ هزار میلیارد تومان (همت) رسیده بود، بر اساس برآوردهای کارشناسی در سال ۱۴۰۴ به ۶۸.۱ همت، در سال ۱۴۰۵ به مرز ۹۸.۳ همت و نهایتاً برای سال مالی ۱۴۰۶ به رکورد تاریخی ۱۲۸.۶ همت خواهد رسید که حکایت از رشد پایدار درآمدهای ارزی و ریالی شرکت دارد.
سود ناخالص و عملیاتی؛
سود ناخالص: از ۱۸.۴ همت در سال ۱۴۰۳ به ترتیب به ۲۷.۴ همت (۱۴۰۴)، ۳۸.۱ همت (۱۴۰۵) و ۴۷.۶ همت (۱۴۰۶) پیشبینی شده است که نشان از تثبیت حاشیه سود مطلوب با وجود افزایش بهای تمامشده دارد.
سود عملیاتی: سود عملیاتی شرکت نیز با گامهای صعودی قدرتمند پیشبینی شده و از رقم ۱۴.۹ همتی سال ۱۴۰۳ به ۲۳.۶ همت در ۱۴۰۴، ۳۳.۴ همت در ۱۴۰۵ و بیش از ۵۶.۷ همت در ۱۴۰۶ بالغ خواهد شد.
برآورد سود خالص و سود هر سهم (EPS)؛
سود خالص شرکت پس از کسر مالیات، مسیر رشد قابلتوجهی را به تصویر میکشد؛
سال ۱۴۰۴: برآورد سود خالص ۱۸ همت با سود هر سهم (EPS) معادل ۵,۲۵۵ ریال
سال ۱۴۰۵ (کارشناسی): برآورد سود خالص ۲۵.۵ همت با سود هر سهم (EPS) معادل ۷,۴۲۶ ریال (رشد بیش از ۴۱ درصدی نسبت به ۱۴۰۴)
سال ۱۴۰۶ (کارشناسی): برآورد سود خالص ۴۴.۴ همت با سود هر سهم (EPS) شگفتانگیز ۱۲,۹۱۸ ریال (رشد حدود ۷۴ درصدی نسبت به ۱۴۰۵)
این ارقام با فرض سرمایه اسمی ثبتشده ۳,۴۳۷ میلیارد تومانی (۳۴.۳۷۸ همت ریالی) محاسبه شده و گواهی بر جذابیت بنیادی و افق روشن بازدهی نماد «آریا» در افق میانمدت و بلندمدت است.


نظر شما