


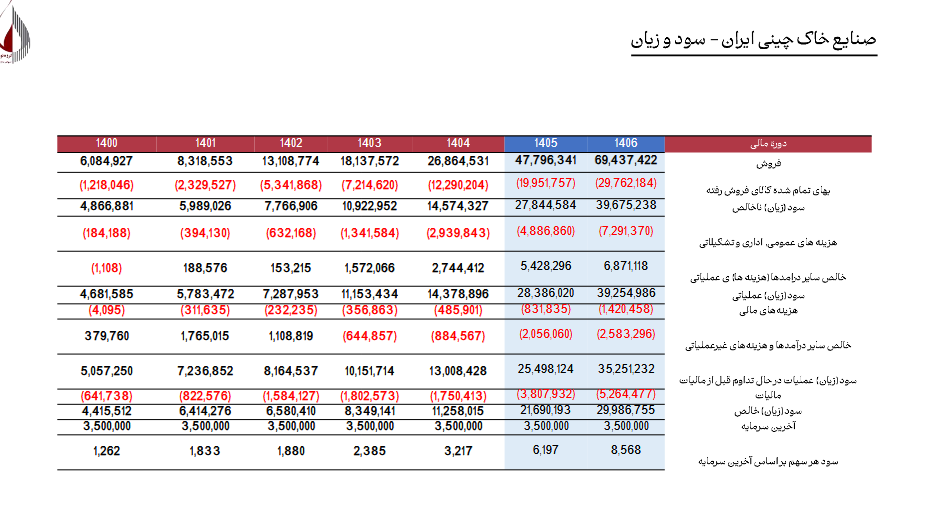
به گزارش صدای بورس، صورت سود و زیان برآوردی شرکت صنایع خاک چینی ایران حاکی از تداوم شتاب رشد عملیاتی در این زیرمجموعه کلیدی هلدینگ صدرتأمین (تاصیکو) است؛ به طوری که پیشبینی میشود سود خالص شرکت با رشدی بالغ بر ۱۶۶ درصد از ۱,۱۲۵ میلیارد تومان در سال ۱۴۰۴ به نزدیک ۳,۰۰۰ میلیارد تومان در سال ۱۴۰۶ و EPS آن به ۸,۵۶۸ ریال برسد.
ارزیابی دادههای تاریخی و گزارش برآورد سود و زیان شرکت صنایع خاک چینی ایران با نماد «کخاک»، نشاندهنده ارتقای چشمگیر درآمدهای عملیاتی و سودآوری این شرکت پیشرو در صنعت استخراج و فرآوری کائولن است.
روند پرشتاب فروش و عبور از مرز ۶.۹ همت
بررسی درآمدهای عملیاتی شرکت نشان میدهد فروش «کخاک» که در سال ۱۴۰۰ در حدود ۶۰۸ میلیارد تومان بود، با روندی صعودی و پرشتاب در پایان سال ۱۴۰۴ به ۲,۶۸۶ میلیارد تومان میرسد. این منحنی رشد در سالهای پیشرو با سرعت بالاتری ادامه یافته و برآوردها حاکی از تحقق فروش ۴,۷۷۹ میلیارد تومانی در سال ۱۴۰۵ و عبور از سطح ۶,۹۴۳ میلیارد تومان در سال ۱۴۰۶ است.
پیشبینی سود خالص و EPS (با سرمایه ۳۵۰ میلیارد تومانی)
بر اساس آخرین سرمایه ثبتشده شرکت معادل ۳,۵۰۰ میلیارد ریال، روند برآوردی سودآوری به ازای هر سهم به شرح زیر است:
سال ۱۴۰۴: سود خالص ۱,۱۲۵ میلیارد تومان | EPS برآوردی: ۳,۲۱۷ ریال
سال ۱۴۰۵: سود خالص ۲,۱۶۹ میلیارد تومان | EPS برآوردی: ۶,۱۹۷ ریال (رشد ۹۳ درصدی)
سال ۱۴۰۶: سود خالص ۲,۹۹۸ میلیارد تومان | EPS برآوردی: ۸,۵۶۸ ریال (رشد ۳۸ درصدی نسبت به ۱۴۰۵)
جایگاه و اهمیت برای هلدینگ تاصیکو
تداوم حاشیه سود عملیاتی قوی و موقعیت منحصربهفرد انحصاری صنایع خاک چینی ایران در تأمین مواد اولیه صنایع کاشی و سرامیک، چینی بهداشتی و ظروف، «کخاک» را به یکی از سودآورترین و مطمئنترین داراییهای بورسی شرکت سرمایهگذاری صدرتأمین (تاصیکو) تبدیل کرده که تضمینکننده جریان نقدی پایدار و رشد ارزش پرتفوی این هلدینگ در سالهای آتی خواهد بود.


نظر شما