


به گزارش صدای بورس، شرکت صنایع خاک چینی ایران با نماد «کخاک» در کنفرانس اطلاعرسانی خود، آخرین وضعیت طرح توسعه آهنزدایی، جزئیات شراکت در معدن طلای آقاتاق، و دلایل افت تولید و همزمان جهش چشمگیر درآمدهای صادراتی ۶ ماهه را تشریح کرد.
با توجه به توقف نماد معاملاتی شرکت صنایع خاک چینی ایران (سهامی عام به دلیل نوسانات قیمت و با عنایت به برگزاری کنفرانس اطلاع رسانی در راستای ایفای مسئولیتهای شرکت در زمینه اطلاع رسانی شفاف پاسخگویی به سهامداران محترم و رفع ابهامات و سوالات مطرح شده، پیرو سوالات واصله از سوی سهامداران محترم در سامانه تمان پاسخ های تهیه شده این شرکت به سوالات مذکور، پس از بررسی و جمع بندی موضوعات مطرح شده، به شرح ذیل به حضور ارسال می شود.
پاسخ سوال اول وضعیت محدوده اکتشافی آق اتاق محدوده اکتشافی آق اتاق واقع در شهرستان تکاب استان آذربایجان غربی با مساحت تقریبی ۱۳۰۱ کیلومتر مربع و در مجاورت معدنزرشوران در حال حاضر در مرحله اکتشاف عمومی قرار دارد.
مطالعات انجام شده تاکنون شامل بررسیهای زمین شناسی ،نمو تمیز داری سطحی آزمایش طلا و عناصر همراه، مطالعات سنگ شناسی و کانی شناسی، مغناطیس سنجی و تفسیر داده هاست تاکنون حفاری اکتشافی انجام نشده است؛از این رو تعیین عیار متوسط، تناز ذخیره وارزیابی اقتصادی قطعی پروژه مستلزم تکمیل اکتشافات اجرای حفاری و تهیه مدل معتبر زمین شناسی و برآورد ذخیره است.
سرمایه مورد نیاز برای ادامه و تکمیل اکتشافات حدود ۸۰ میلیارد تومان برآورد شده است.
مطابق قرارداد مسئولیت انجام اکتشافات و تهیه گزارشها و طرح بهرهبرداری بر عهده سرمایه گذار بوده و گواهی کشف و پروانه بهره برداری به نام ایمیدرو صادر خواهد شد. مدت پایه اجرای تعهدات ۳۰ ماه از تاریخ ابلاغ قرارداد به علاوه زمان تحویل محدوده پیش بینی شده است. برآورد فعلی، امکان اخذ پروانه بهره برداری در سال ۱۱۰۷ را نشان میدهد که تحقق آن به نتایج اکتشافات و طی مراحل قانونی و اخذ مجوزهای لازم وابسته است.ساختار مشارکت و سهم کخاک گروه مشارکت متشکل از شرکتهای صنایع خاک چینی ایران طلای صدر تفتان و اکتشاف و حفاری صدر تأمین است که به ترتیب دارای سهم ۹۰ ۵ و ۵ درصد بوده و شرکت صنایع خاک چینی ایران (کلاک) راهبر گروه مشارکت است.
بر اساس ماده ۳ قرارداد پرمیوم پیشنهادی گروه مشارکت ۶:۱۷ واحد درصد تعیین شده است که به حق السهم پایه ایمیدرو، مطابق فرمولها و ضوابط مندرج در پیوست قرار داده اضافه میشود حق السهم پایه پس از اخذ پروانه و بر مبنای عوامل فنی و اقتصادی مقرر در قرارداد محاسبه خواهد شد.
بنابراین، سهم ۹۰ درصدی کماک در گروه مشارکت معادل ۹۰ درصد فروش ناخالص معدن نیست و منافع نهاییشرکت پس از اعمال حق السهم ایمیدرو، هزینه ها حقوق دولتی و سایر تعهدات قراردادی مشخص خواهد شد.
حقوق دولتیحقوق دولتی، تعهد قانونی بهره برداری از ماده معدنی است و مستقل از حلق السهم قراردادی ایمیدرو محاسبه میشود. مبلغ نهایی آن پس از تعیین مشخصات ذخیره، تصویب طرح بهره برداری و ابلاغ مبانی محاسبه از سوی مراجع ذی صلاح مشخص خواهد شد.
همچنین، مطابق شرایط قراردادی پرداخت حقوق دولتی دوره ،طراحی تجهیز و آماده سازی بر عهده سرمایه گذار است.در مجموع، تعیین منافع اقتصادی نهایی پروژه و سهم قابل انتساب به کلاک، مستلزم تکمیل اکتشافات، تعیین ذخیره اقتصادی مشخص شدن حق السهم ایمیدرو و محاسبه هزینه ها و تعهدات قانونی و قراردادی خواهد بود.
پاسخ سوال دوم - پیش بینی تولید طلای آق اتاق تفتان و کردستان در سالهای ١٤٠٥ تا ١٤٠٨ در خصوص معدن طلای آق اتاق با توجه به قرار داشتن پروژه در مرحله اکتشاف عمومی و انجام نشدن حفاریهای اکتشافی، در حال حاضر امکان ارائه پیش بینی قابل اتکا از میزان تولید سالانه طلا در سالهای ۱۴۰۵ تا ۱۴۰۸ وجود ندارد تعیین ظرفیت تولید مستلزم مشخص شدن ذخیره قابل استخراج، عیار خوراک، برنامه استخراج میزان بازیابی فرآوری و ظرفیت عملیاتی است. همچنین، پیش بینی اخذ پروانه بهره برداری در سال ۱۴۰۷ به تنهایی به معنای آغاز تولید شمش طلا در همان سال نیستدر خصوص معادن طلای تفتان و کردستان نیز به منظور اطمینان از صحت و دقت اطلاعات اخذ داده های فنی و عملیاتی از شرکت سرمایه گذاری صدر تأمین و شرکتهای زیر مجموعه دی ربط ضروری است اطلاعات تکمیلی پس از دریافت و بررسی، متعاقباً ارائهخواهد شد.
پاسخ سؤال سوم با توجه به تعطیلی تعدادی از واحدهای تولیدی مشتریان در ایام جنگ و و کود حاکم بر بخش ساخت و سازه تقاضای بازار برای مواد اولیه کاهش یافته است. در این شرایط سیاست شرکت برای دوره کنونی و سال مالی آتی توسعه صادرات با هدف جبران کاهش تقاضای داخلی است. در همین راستا در ۶ ماهه اول سال جاری افزایش قابل توجهی در صادرات محصولات کانوان فرآوری شده صورت گرفته است.
پاسخ سوال چهارم رکود حاکم بر بخش ساخت و ساز و همچنین افزایش کرایه های حمل و نقل موجب کاهش تقاضا شده و بر میزان فروش شرکت تأثیر گذاشته است. با این حال شرکت با تغییر سیاستهای فروش و اقداماتی نظیر حذف پالت از بسته بندی محصولات در تلاش است سهم بازار خود را حفظ کند. همچنین به منظور حفظ و افزایش حاشیه سود بهای تمام شده محصولات و قیمت فروش رقبا به طور مستمر وصد میشود.و در صورت لزوم، نسبت به افزایش قیمت محصولات اقدام خواهد شد.
علاوه بر این به منظور جبران کاهش تقاضای بازار داخلی توسعه صادرات در دستور کار شرکت قرار گرفته است؛ به طوری که در ۶ ماههاول سال جاری افزایش قابل توجهی در میزان صادرات بلوک سبک گازی صورت گرفته است.
پاسخ سؤال پنجم - پیشرفت سرمایه گذاری و آثار مالی پروژه پروژه توسعه ای آهن زدایی کائولن با هدف ارتقای کیفیت محصول استفاده از مواد اولیه کم عیار و افزایش ارزش افزوده در حال اجراست. پیشرفت فیزیکی پروژه تا پایان شهریور ۱۴۰۵ به ۷۴/۱۱ درصد رسیده و حدود ۷۰۵۴ درصد از برنامه زمان بندی عقب است. مهم ترین دلایل تأخیر در اجرای پروژه عبارت اند از: اختلال در فعالیت تأمین کنندگان در خردادماه به دنبال حمله رژیم صهیونیستی به کشورو وقوع جنگ تحمیلی رمضان طولانی شدن فرآیند انتقال ارز برای پرداخت قرارداد خرید دستگاه مگنت سپراتور، تاخیر در تحویل پمپ های همگن نوسانات شدید نرخ ارز محدودیت های حمل و نقل دریایی از چین و عدم امکان انتقال دستگاه از مسیر زمینی در حال حاضر دستگاه خریداری شده در بندر خروجی کشور مبدأ قرار دارد و در انتظار بارگیری است.
بر اساس آخرین برآورد اجرایی در صورت رسیدن دستگاه تا پایان دی ماه ۱۴۰۵ تکمیل پروژه تا پایان همان ماه امکان پذیر خواهد بود. در سناریوی بدبینانه، اتمام پروژه تا پایان سال ۱۴۰۵ پیش بینی میشود. تحقق این زمان بندی به تحویل ،دستگاه تکمیل عملیات نصب و راه اندازی و انجام آزمونهای فنی وعملیاتی و ایسته است.کل سرمایه گذاری پیش بینی شده پروژه ۲۰۳۶۴۰۱۳۱ میلیون ریال است که تا پایان شهریورماه ۱۴۰۵، مبلغ ۲۰۰۹۸۰۰۰۰ میلیون ریال، معادل ۸۸،۷۴ درصد هزینه شده است. مانده برآوردی سرمایه گذاری نیز حدود ۲۶۶۰۱۳۱ میلیون ریال است مبلغ نهایی سرمایه گذاری ممکن است تحت تأثیر هزینه های ارزی حمل و ترخیص تغییر کند.
بر اساس مطالعات امکان سنجی و با لحاظ قیمتهای سال ۱۴۰۴ منافع افزایشی سالانه طرح در ظرفیت کامل ۲۰۵۵۱۰۳۷۵ میلیون ریال و سود خالص پیش بینی شده آن ۱۰۵۱۱۰۳۴۴ میلیون ریال برآورد شده است. با توجه به تأخیر در راهاندازی، تحقق کامل منافع پیش بینی شدهدر سال ۱۴۰۵ قابل انتظار نیست و بخش عمده آثار مالی پروژه از سال ۱۴۰۶ نمایان خواهد شد.
پاسخ سؤال ششم ظرفیت آهن زدایی کیفیت محصول و آثار بر فروش و سودآوری ظرفیت اسمی فاز اول پروژه سالانه ۵۵ هزار تن خوراک است که با فرض راندمان استحصال ۸۵ درصد امکان تولید ۴۶۰۷۵۰ تن کائولن فرآوری شده در سال معادل حدود ۱۳۰ تن در روزه را فراهم میکند راندمان استحصال در آزمونهای سازندگان بیش از ۹۲ درصد گزارش شده است؛ با این حال در محاسبات اقتصادی راندمان ۸۵ درصد مبنا قرار گرفته است.هدف طرح، کاهش اکسید آهن خوراکهای کم عیار از حدود ۱۰۰۹ تا ۱۰۳۶ درصد به محدوده ۱۱۱۰۵۵ درصد و دستیابی به سفیدی۹۲ درصد ۲۱ است.
با توجه به محدودیت ظرفیت تجهیزات در حال حاضر برنامه قضعی برای افزایش ظرفیت تصویب نشده است. با این حال، ذخایر کارگاه شماره دو معدن و امکان استفاده از مواد این کارگاه، ظرفیت بالقوه ای برای توسعه آنی ایجاد میکند که تحقق آن مستلزم بررسی های فنی واحتمالاً سرمایه گذاری بیشتر خواهد بود. بر اساس مطالعات امکان سنجی و با لحاظ قیمتهای سال ۱۴۰۴، ارتقای کیفیت محصول سالانه حدود ۳۲۶۰۹۷۵ میلیون ریال و آزادسازی حدود ۱۳۴ هزار تن مواد اولیه مرغوب برای فروش حدود ۲۰۲۲۴۰۴۰۰ میلیون ریال سود افزایشی ایجاد میکند.
در مجموع، منافع افزایشی طرح در ظرفیت کامل سالانه ۲۰۵۵۱۰۳۷۵ میلیون ریال برآورد شده است. در مجموع، اجرای این پروژه از طریق ارتقای کیفیت محصول کاهش وابستگی به مواد اولیه مرغوب و فراهم کردن امکان فروش مواد مازاد، زمینه افزایش ارزش افزوده و بهبود سودآوری بلند مدت شرکت را فراهم می کند.
پاسخ سؤال هفتم - دلایل کاهش تولید محصولات فرآوری شده و دانه بندی شده کاهش حدود ۸ درصدی تولید محصول فرآوری شده در شش ماهه سال جاری، عمدتاً ناشی از تغییر رویکرد شرکت از افزایش حجم تولید به تولید متناسب با سفارش مشتریان و نیاز بازار با تمرکز بر محصولات دارای ارزش افزوده بالاتر بوده است.عملکرد فروش شرکت نیز مؤید اثر بخشی این رویکرد است؛ به طوری که فروش داخلی کاتولن فرآوری شده به مبلغ ۱۲٬۴۵۸۰۳۱۲ میلیون ریال رسیده که نسبت به بودجه شش ماهه ۱۴ درصد و نسبت به دوره مشابه سال قبل ۹۰ درصد رشد داشته است.
همچنین فروش صادراتی کائولن فرآوری شده در شش ماهه سال جاری به ۳۰۰۶۹۰۸۸۴ دلار معادل ۴۰۳۱۹۲۱۷۶ میلیون ریال، رسیده استکه نشان دهنده رشد ۱۳۰ درصدی نسبت به بودجه ارزی و ۱۵۲ درصدی نسبت به عملکرد م رد مدت مشابه سال قبل است. این نتایج بیانگر رشد فروش و تمرکز بر محصولات دارای ارزش افزوده بالاتر، علی رغم کاهش حجم تولید است.کاهش حدود ۲۸ درصدی تولید محصولات دانه بندی شده نیز متناسب با میزان فروش و تقاضای مشتریان بوده است.
هزینه حمل و نقل در مقایسه با قیمت محصول و دسترسی مشتریان به محدوده های معدنی نزدیک تر از عوامل محدود کننده تقاضا برای این محصولات به شمار می روند. از این رو، شرکت تمرکز بیشتری بر تولید و فروش محصولات فرآوری شده داشته است.شایان ذکر است که محدودیت فنی با عملیاتی مشخصی برای تولید وجود ندارد و امکان افزایش تولید متناسب با سفارش مشتریان و شرایط بازار فراهم است. بنابراین کاهش تولید عمدتاً ناشی از مدیریت ترکیب محصولات و اولویت بندی تولید اقتصادی بوده و به محدودیتظرفیت تولید مربوط نمی شود.
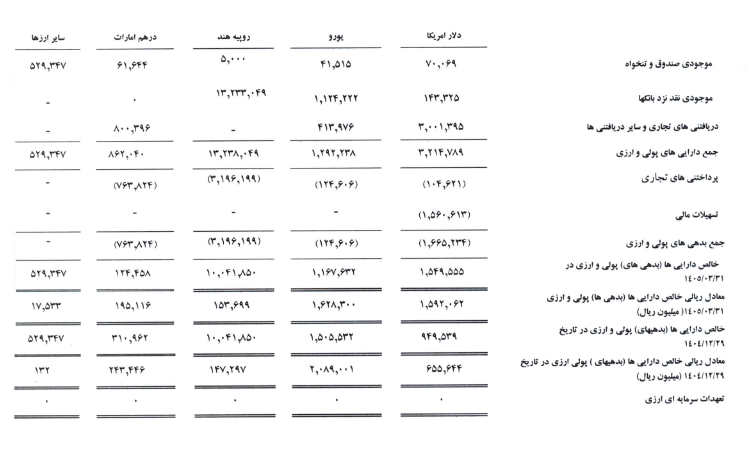
پاسخ سؤال هشتم و نهم مبنای تسعیر دارایی ها و بدهی های ارزی نرخ مرکز مبادله ارز بوده است. بدهی های ارزی شرکت نیز عمدتاً مربوط به پیش دریافت فروش محصولات و تسهیلات ارزی است که در سال ۱۴۰۵ تسویه خواهد شد.همچنین وضعیت دارایی ها و بدهیهای ارزی شرکت به شرح جدول زیر به حضور ارسال میشود.


نظر شما