


به گزارش صدای بورس، نیمه نخست سال ۱۴۰۵ برای اقتصاد کلان و بازارهای مالی ایران، دورهای سرشار از تلاطمهای بیسابقه، تغییر پارادایمهای بنیادین و در نهایت رکوردهایی بود که تحلیلگران بازار را شگفتزده کرد. آغاز سال با یک درگیری نظامی ۴۰ روزه گره خورد که نه تنها فضای روانی جامعه را تحت تأثیر قرار داد، بلکه منجر به یک وقفه ۸۰ روزه و کمسابقه در بازگشایی تالار شیشهای بورس تهران شد.
در این دوره تعلیق، نقدینگی سرگردان راهی جز پارک کردن در صندوقهای درآمد ثابت نداشت، اما با بازگشایی مجدد بازار، شاهد فوران فنر فشردهشده نقدینگی بودیم که بازارهای دارایی را به مدار جدیدی از قیمتها پرتاب کرد. این گزارش، تحلیلی جامع است بر رفتار کلاسهای دارایی که در نیمسال نخست، هر کدام به فراخور ماهیت خود، واکنشی متفاوت به این شوکهای ژئوپلیتیک و اقتصادی نشان دادند.
بورس؛ چرخش به سمت هموزن و ثبت رکوردهای تاریخی
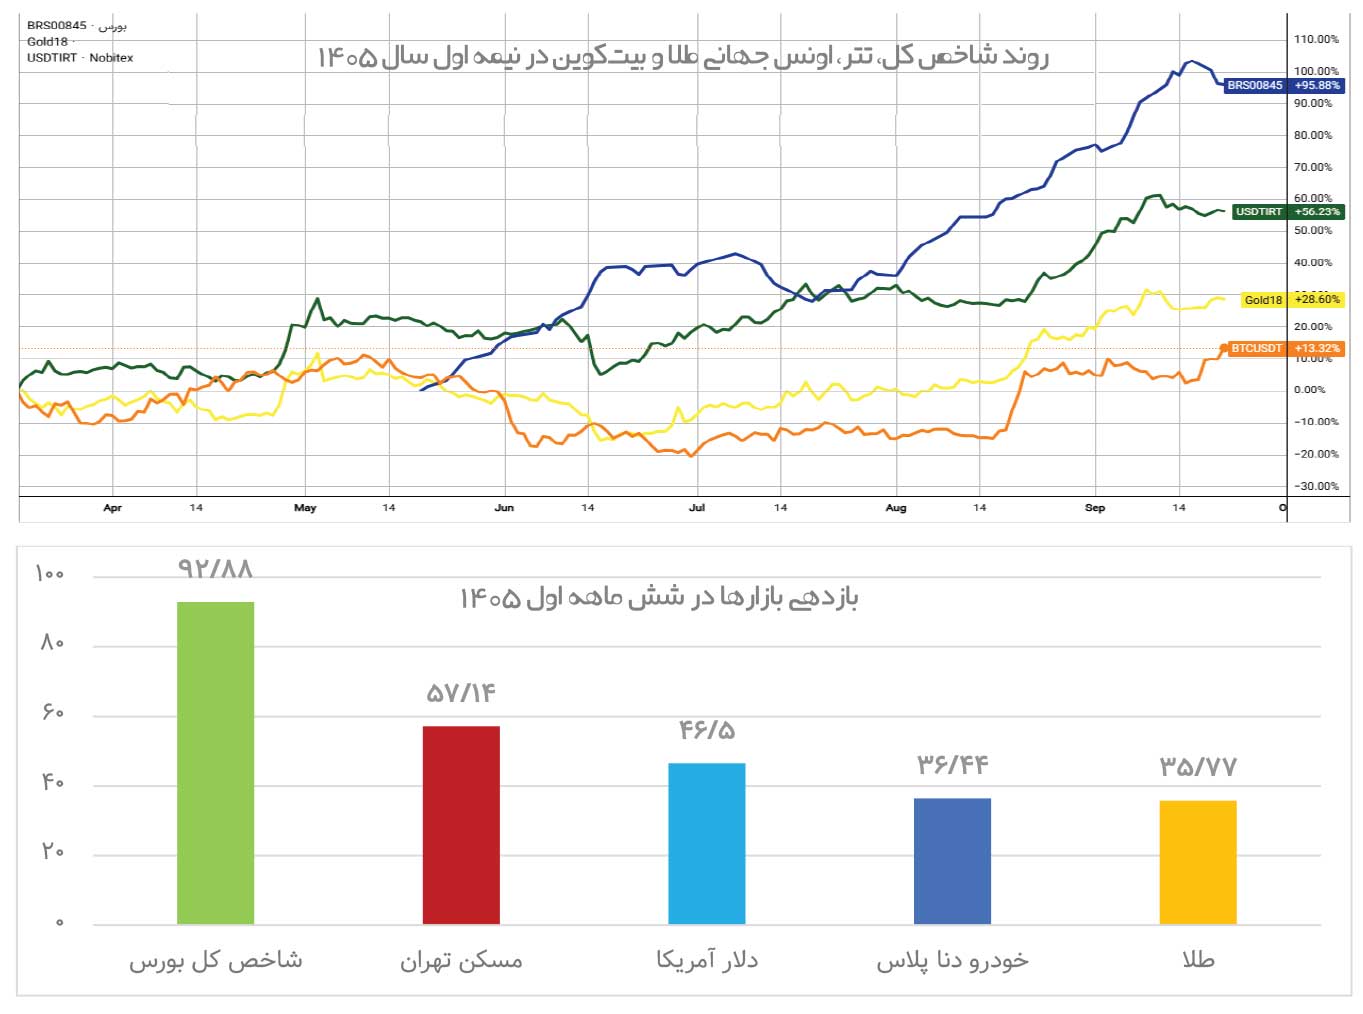
بازار سهام به عنوان دماسنج اقتصاد، پس از بازگشایی، عملکردی خیرهکننده را از خود به جای گذاشت که بخش بزرگی از آن ناشی از اثر پایه و تخلیه انتظارات تورمی بود. شاخص کل بورس که در ابتدای سال در تراز ۳ میلیون و ۷۱۳ هزار و ۹۵۵ واحد قرار داشت، با یک جهش خیرهکننده تا پایان شهریورماه به ۷ میلیون و ۱۶۳ هزار و ۳۵۰ واحد رسید تا بازدهی ۹۲.۸۸ درصدی را برای سرمایهگذاران ثبت کند. در این میان، شاخص کل هموزن که نمایانگر عملکرد کلیت بازار و نمادهای کوچک است، عملکردی به مراتب درخشانتر داشت و با حرکت از ۹۵۲ هزار و ۶۸۱ واحد به یک میلیون و ۹۲۲ هزار و ۳۰۲ واحد، رشد ۱۰۱.۷۸ درصدی را تجربه کرد.
تقابل معنادار اونس جهانی و واقعیتهای ارزی در بازار طلا
در بازار فلزات گرانبها، نیمسال اول ۱۴۰۵ شاهد یک تقابل معنادار بود. از یک سو اونس جهانی طلا تحت تأثیر سیاستهای پولی بانکهای مرکزی بزرگ با کاهش ۳.۹۰ درصدی مواجه شد و از قیمت ۴ هزار و ۴۹۱ دلار به ۴ هزار و ۳۱۶ دلار رسید، اما در بازار داخلی، شرایط کاملاً متفاوت بود. بهای طلای ۱۸ عیار که در ابتدای سال هر گرم ۱۷ میلیون و ۶۳۱ هزار و ۶۲۷ تومان قیمتگذاری میشد، با افزایش ۳۵.۷۷ درصدی به ۲۳ میلیون و ۹۳۸ هزار و ۱۰۰ تومان صعود کرد. این رشد که عمدتاً تابعی از نوسانات نرخ دلار در بازار آزاد و انتظارات تورمی بود، نشان داد که حتی در شرایط رکود اونس جهانی، عامل ارزی در اقتصاد ایران همچنان پیشران اصلی حرکت قیمتها در بازار طلا است و این فلز زرد همچنان پناهگاه امنی برای حفظ قدرت خرید محسوب میشود؛ هرچند بازدهی آن در مقایسه با بازار سهام بسیار کمتر بود.
پادشاه بازار رمزارزها؛ تقابل انتظارات ارزی و جریان جهانی
در سایه این تحولات، نمیتوان از عملکرد درخشان بازار رمزارزها، بهویژه بیتکوین، چشمپوشی کرد که در نیمه اول ۱۴۰۵ روندی مثبت و باثبات را تجربه کرد. قیمت بیتکوین که در ابتدای سال در تراز ۶۸ هزار و ۷۱۱ دلار قرار داشت، با جهشی قابل توجه به کانال ۸۶ هزار و ۱۱۲ دلار در پایان شهریورماه رسید که نشاندهنده ثبت بازدهی دلاری معادل ۲۵.۳۲ درصد است؛ رشدی که حکایت از تقویت تقاضای نهادی و ورود مجدد جریان نقدینگی جهانی به بازار کریپتو دارد. اما برای سرمایهگذاران ایرانی، ماجرا فراتر از این رشد دلاری بود؛ چراکه تلفیق رشد ۲۵.۳ درصدی جهانی با جهش ۴۶.۵ درصدی نرخ دلار در بازار آزاد، بازدهی ریالی سرمایهگذاری روی بیتکوین را به رقمی حدود ۸۳.۶ درصد رساند. این بازدهی ریالی سنگین، کریپتو را به یکی از موفقترین ابزارهای حفظ ارزش دارایی در برابر تورم و افت ارزش پول ملی در نیمه اول سال تبدیل کرد و آن را در کنار صندوقهای اهرمی، در زمره پرمعنیترین کلاسهای دارایی این دوره قرار داد.
مسکن و خودرو؛ رشد ارزش جایگزینی داراییهای فیزیکی
در بازار املاک و مستغلات پایتخت، جهش قیمتها همگام با رشد سایر داراییها بود. میانگین قیمت هر متر مربع مسکن در شهر تهران که در ابتدای سال در حدود ۱۴۰ میلیون تومان ایستاده بود، با روندی صعودی به ۲۲۰ میلیون تومان رسید که نشاندهنده بازدهی ۵۷.۱۴ درصدی است؛ رقمی که اگرچه از رشد بورس عقب ماند، اما جایگاه مسکن را به عنوان یک دارایی استراتژیک تثبیت کرد. در بازار خودرو نیز، بررسی محصولات شاخص دو خودروساز بزرگ کشور نشان میدهد که بازار خودرو علیرغم رکود معاملاتی در ماههای ابتدایی، در نهایت به تورم عمومی و افزایش هزینههای تولید تن داد. دنا پلاس ۶ دنده ایرانخودرو که در فروردینماه یک میلیارد و ۷۷۰ میلیون تومان ارزش داشت، با رشدی ۳۶.۴۴ درصدی به دو میلیارد و ۴۱۵ میلیون تومان افزایش یافت. همچنین شاهین دندهای سایپا نیز با رشد ۳۰.۰۶ درصدی، از قیمت یک میلیارد و ۶۵۰ میلیون تومان به دو میلیارد و ۱۴۶ میلیون تومان صعود کرد که حاکی از افزایش فشار هزینه در زنجیره تأمین این صنعت است و نشان داد خودرو بیش از آنکه یک کالای مصرفی باشد، در این نیمسال به یک دارایی سرمایهای با رشد ملایمتر نسبت به بورس تبدیل شده است.
کالبدشکافی صندوقهای سرمایهگذاری؛ موتور محرک نقدینگی
بدون شک، ستارههای درخشان نیمسال ۱۴۰۵، صندوقهای سرمایهگذاری قابل معامله (ETF) بودند که به سرمایهگذاران فرصت دادند از اهرمهای مالی و مدیریت تخصصی بهرهمند شوند. صندوقهای اهرمی در صدر جدول بازدهی بازار ایستادند؛ به طوری که نماد «دوایکس» با کسب بازدهی خیرهکننده ۲۷۳.۴ درصدی، عملاً پربازدهترین ابزار بازار شد. پس از آن صندوقهای «جهش» با ۲۰۶.۵ درصد و «بیدار» با ۱۷۹.۷ درصد، سهم بزرگی از پولهای هوشمند بازار را به خود جذب کردند که نشاندهنده ریسکپذیری بالای معاملهگران در بازار گاوی نیمه اول سال است. در حوزه صندوقهای سهامی نیز، عملکردها قابل توجه بود؛ صندوق «سهامدار» با بازدهی ۱۶۱.۲ درصدی پیشتاز بود و صندوقهای «رادان» و «اعتبار سهام» نیز به ترتیب با ۱۲۹.۳ و ۱۲۴.۹ درصد بازدهی، کارنامه موفقی از خود به جای گذاشتند. در صندوقهای شاخصی، نمادهای «همتراز» و «همسنگ» هر دو رازک» (درازی) با ۴۴۱ درصد بازدهی در رتبههای دوم و سوم قرار گرفتند تا این هموزن داشت.
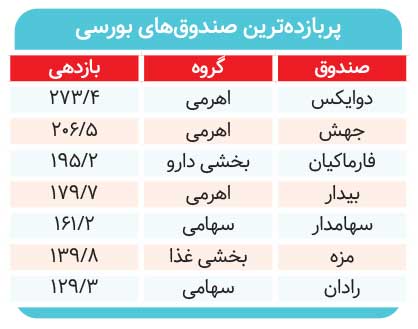
در بخش صندوقهای تخصصی و بخشی، صنعت دارو پادشاهی کرد. صندوق «فارما کیان» با ثبت بازدهی ۱۹۵.۲ درصدی، بهترین عملکرد را در میان تمام صندوقهای بخشی داشت و نشان داد که بازار به سمت صنایع با تقاضای پایدار و قابلیت تعدیل نرخ حرکت کرده است. پس از آن صندوق «مزه» (صنایع غذایی) با ۱۳۹.۸ درصد، صندوق «پالایش» با ۱۲۷.۴ درصد، صندوق «آلیاژ» (فلزات) با ۱۲۱.۱ درصد، «سیمانیا» با ۱۱۵.۷ درصد، «بنکوداریوش» (بانکی) با ۱۱۳.۳ درصد و «معدن» با ۱۰۹.۵ درصد بازدهی، ثابت کردند که صنایع بنیادی و کالامحور همچنان موتور محرک رشد بازار هستند.
در سایر ابزارها، صندوق «صنم» (فراصندوق) با ۹۱.۲ درصد رشد، توانست استراتژیهای متنوعی را در سبد دارایی خود پیاده کند. صندوق «سینرژی» (انرژی) با ۷۸.۷ درصد، «ضمان» (مختلط) با ۷۵.۳ درصد، «نهال» (زعفران) با ۷۰.۷ درصد و «کلید» (املاک) با ۵۲.۷ درصد عملکرد مثبتی داشتند. در این میان صندوق طلا با نماد «نفیس» ۳۷.۲ درصد و «سیمین» (نقره) با ۹.۵ درصد رشد، در انتهای لیست بازدهی صندوقها قرار گرفتند که نشاندهنده اقبال کمتر بازار به فلزات گرانبها در مقایسه با سهام اهرمی و بخشی بود.
سلطنت دارو در تکسهمها و افول ساختمانیها
در بررسی عملکرد تکسهمها، گروه دارویی در نیمسال ۱۴۰۵ بدون رقیب بود. در صدر لیست پربازدهترین سهام، «سبحان دارو» (دسبحان) با جهش بیسابقه ۴۷۲ درصدی یکهتازی کرد. در ادامه، «داروسازی جابر ابن حیان» (دجابر) با ۴۶۴ درصد و «داروسازی رازک» (درازی) با ۴۴۱ درصد بازدهی در رتبههای دوم و سوم قرار گرفتند تا این صنعت به عنوان لیدر بلامنازع بازار شناخته شود؛ موفقیتی که ناشی از ترکیب تعدیل نرخهای محصولات و افزایش تقاضای بازار بود. اما در سوی دیگر بازار، شرایط برای برخی نمادها بسیار متفاوت بود. نماد «آذریت» (ساذری) با افت ۳۸.۱۷ درصدی، بدترین عملکرد را در کل بازار به نام خود ثبت کرد. گروه ساختمانی نیز که در اوایل سال با امیدواری همراه بود، در نهایت با افتهای سنگین به پایان رسید؛ به طوری که «سرمایهگذاری ساختمانی خوزستان» (وثخوز) بازدهی منفی ۲۴.۷۸ درصدی و «سرمایهگذاری مسکن شمال شرق» (ثشرق) نیز افت ۲۲.۵۵ درصدی را تجربه کردند که نشاندهنده خروج نقدینگی از این گروه و سرایت رکود معاملاتی به قیمت سهام این شرکتها در سایه ابهامات عملیاتی بود.
ترسیم مسیر آینده با منطق بنیادی
در مجموع، نیمه نخست سال ۱۴۰۵، سالِ تغییر جهتهای ناگهانی و فرصتهای طلایی برای کسانی بود که با درک درست از پتانسیلهای صندوقهای اهرمی و تکسهمهای بنیادی بهویژه در گروه دارویی، بر موج نقدینگی سوار شدند. بازار با عبور از شوک جنگ، نشان داد که پتانسیل بالایی برای جذب نقدینگی دارد و میتواند در میانمدت، گزینهای جدیتر از مسکن و طلا باشد. اکنون و با ورود به نیمه دوم سال، بازار بیش از آنکه درگیر هیجانات بازگشایی باشد، به دنبال ثبات نرخ ارز و گزارشهای سودآوری شرکتهاست تا مسیر آینده خود را با منطق بنیادیتری ترسیم کند.
در اقتصاد تورمی ایران، سرعت واکنش به متغیرهای کلان، تعیینکنندهترین فاکتور در کسب آلفای مثبت است. تالار شیشهای اکنون با این کولهبار از تجربه، وارد نیمه دوم سال میشود؛ نیمهای که احتمالاً با ثبات بیشتر، اما گزینشگری دقیقتر همراه خواهد بود و پولهای هوشمند، دیگر به راحتی به هر نمادی وارد نمیشوند. باید دید که شرایط سیاسی چه تصویری را برای نیمه دوم سال بازارهای مالی ترسیم خواهند کرد.
-
سپهر طاهری - خبـرنگار
-
هفتهنامه اطلاعات بورس ۶۴۶

نظر شما