راز بازدهی دوایکس چیست؟ روایت یک رشد خیره‌کننده

دوایکس از کف ۴۵۰ تومان تا بالای ۳۶۰۰ تومان؛ صندوق اهرمی کیان در حالی بیش از هفت برابر شده که مدیر سرمایه‌گذاری آن از ظرفیت رشد بیش از ۴۰ درصدی شاخص کل تا پایان سال و بازدهی بالای ۶۰ درصدی این صندوق در سناریوی پایه خبر می‌دهد.

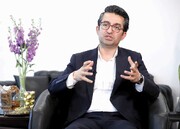
به گزارش صدای بورس،‌بهرام گروسی، مدیر سرمایه‌گذاری صندوق اهرمی کیان با تشریح عملکرد این صندوق از زمان پذیره‌نویسی تاکنون، رشد شاخص کل بورس، استراتژی فعال در انتخاب صنایع و شرکت‌ها و همچنین ساختار اهرمی صندوق را از مهم‌ترین عوامل بازدهی آن عنوان کرد و گفت: در صورت تحقق سناریوی رشد بیش از ۴۰ درصدی شاخص کل تا پایان سال، صندوق دوایکس می‌تواند بازدهی بیش از ۶۰ درصدی را تجربه کند.

بهرام گروسی، مدیر سرمایه‌گذاری صندوق اهرمی کیان با نماد دوایکس، با اشاره به روند فعالیت این صندوق اظهار کرد: صندوق دوایکس در اردیبهشت‌ماه سال ۱۴۰۴ پذیره‌نویسی شد و در زمان پذیره‌نویسی، قیمت هر واحد آن هزار تومان بود.

وی افزود: پس از پذیره‌نویسی، همزمان با افت شاخص و شرایط نزولی بازار سرمایه، قیمت واحدهای صندوق نیز کاهش قابل توجهی را تجربه کرد و در شهریورماه سال گذشته تا محدوده ۴۵۰ تومان پایین آمد. با این حال، پس از تغییر روند بازار و آغاز حرکت صعودی شاخص کل، روند صعودی صندوق نیز آغاز شد و در حال حاضر ارزش خالص دارایی‌های هر واحد (NAV) صندوق به بیش از ۳۶۰۰ تومان و قیمت تابلو نیز به محدوده ۳۲۰۰ تومان رسیده است.

رشد قابل توجه دوایکس در یک سال گذشته

گروسی رشد بازار سرمایه و افزایش شاخص کل را مهم‌ترین عامل عملکرد مثبت صندوق‌های اهرمی در ماه‌های اخیر دانست و گفت: بازدهی صندوق دوایکس در بازه‌های سه‌ماهه، شش‌ماهه و یک‌ساله بسیار قابل توجه بوده است.

به گفته وی، شاخص کل بورس از محدوده ۲ میلیون و ۴۰۰ هزار واحد در هشتم شهریورماه سال گذشته، به محدوده بیش از ۷ میلیون واحد رسیده که به معنای رشد نزدیک به ۲۰۰ درصدی شاخص در این دوره است.

مدیر سرمایه‌گذاری صندوق اهرمی کیان ادامه داد: صندوق دوایکس به دلیل ماهیت اهرمی خود، ریسک بیشتری نسبت به صندوق‌های سهامی کلاسیک دارد و به همین دلیل در دوره صعودی بازار نیز می‌تواند بازدهی بیشتری ایجاد کند.

وی با اشاره به عملکرد این صندوق از شهریورماه سال گذشته گفت: اهرم صندوق در جریان افت بازار به صورت طبیعی به محدوده ۲.۵ واحد رسیده بود و از آن مقطع، روند صعودی صندوق با سطح اهرم بالاتری ادامه پیدا کرد. در نتیجه، قیمت تابلو صندوق نسبت به شهریورماه سال گذشته بیش از هفت برابر شده است.

استراتژی فعال؛ فراتر از یک صندوق شاخصی

گروسی یکی دیگر از عوامل مؤثر بر عملکرد دوایکس را نحوه مدیریت پرتفوی این صندوق عنوان کرد و گفت: اگرچه دوایکس از نظر ساختار، یک صندوق شاخصی محسوب می‌شود، اما مدیریت آن در انتخاب صنایع و شرکت‌ها کاملاً فعال است.

وی توضیح داد: در صنایع و بخش‌های مختلف بازار، شرکت‌هایی انتخاب می‌شوند که از منظر مدیریت صندوق چشم‌انداز بهتری دارند و در صورتی که یک صنعت یا شرکت بیش از ارزش واقعی خود معامله شود، وزن آن در پرتفوی کاهش یافته و منابع به سمت گزینه‌های جذاب‌تر منتقل می‌شود.

به گفته مدیر سرمایه‌گذاری صندوق اهرمی کیان، وزن صنایع و شرکت‌های مختلف در پرتفوی صندوق به صورت مستمر تغییر می‌کند و همین استراتژی طی یک سال گذشته نیز عملکرد مطلوبی داشته است.

گروسی تأکید کرد: پرتفوی بدون اهرم صندوق نیز در این دوره توانسته بازدهی بالاتری نسبت به شاخص کل به ثبت برساند؛ موضوعی که نشان می‌دهد علاوه بر اثر اهرم، استراتژی انتخاب صنایع و شرکت‌ها نیز در عملکرد صندوق مؤثر بوده است.

هشدار درباره ریسک صندوق‌های اهرمی

مدیر سرمایه‌گذاری صندوق اهرمی کیان در ادامه با تأکید بر ریسک بالاتر این نوع صندوق‌ها گفت: همان‌طور که صندوق‌های اهرمی در دوره صعودی بازار می‌توانند بازدهی جذابی ایجاد کنند، در دوره‌های نزولی نیز با ریسک و افت بیشتری مواجه خواهند شد.

وی با اشاره به تجربه دوایکس در زمان پذیره‌نویسی اظهار کرد: در اردیبهشت‌ماه ۱۴۰۴، شاخص کل در محدوده ۳ میلیون و ۲۰۰ هزار واحد قرار داشت و صندوق با قیمت هزار تومان آغاز به کار کرد. پس از آن، شاخص کل نزدیک به ۳۰ درصد افت کرد و NAV صندوق نیز تا محدوده ۴۵۰ تومان کاهش یافت؛ بنابراین افت NAV بیش از ۵۵ درصد بود.

گروسی این تجربه را نشانه‌ای از ماهیت پرریسک صندوق‌های اهرمی دانست و گفت: این اعداد نشان می‌دهد ریسک صندوق‌های اهرمی به مراتب بیشتر از صندوق‌های سهامی کلاسیک است و سرمایه‌گذاران باید این ویژگی را پیش از ورود به این صندوق‌ها در نظر داشته باشند.

پیش‌بینی رشد بیش از ۵۰ درصدی شاخص کل

مدیر سرمایه‌گذاری صندوق اهرمی کیان در ادامه با ارائه برآورد خود از آینده بازار سرمایه گفت: شخصاً معتقدم بازار سرمایه در یک سال آینده می‌تواند عملکرد بسیار خوبی داشته باشد.

وی افزود: اگر سرمایه‌گذار بر این باور باشد که بازار سرمایه در یک سال آینده بیش از ۴۰ درصد بازدهی خواهد داشت، صندوق‌های اهرمی می‌توانند گزینه جذابی باشند؛ چراکه این صندوق‌ها با استفاده از اعتبار، امکان ایجاد بازدهی بالاتر از بازار را فراهم می‌کنند.

گروسی درباره ساختار تأمین مالی واحدهای عادی صندوق‌های اهرمی نیز گفت: واحدهای عادی با استفاده از اعتبار و با نرخ تأمین مالی حدود ۳۸ تا ۳۹ درصد فعالیت می‌کنند و در صورتی که بازدهی پرتفوی بالاتر از هزینه تأمین مالی باشد، این ساختار می‌تواند به رشد قابل توجه بازدهی صندوق منجر شود.

وی با اشاره به متغیرهای کلان اقتصادی اضافه کرد: با توجه به انتظارات تورمی و همچنین انتظار افزایش نرخ ارز در اقتصاد ایران، پیش‌بینی ما این است که شاخص کل و بازار سرمایه بتوانند در یک سال آینده بازدهی بیش از ۵۰ درصدی داشته باشند.

سناریوی رشد ۴۰ درصدی شاخص تا پایان سال

گروسی در ادامه با ارائه یک سناریوی مشخص برای بازار سرمایه تا پایان سال گفت: ارزش کل بازار بورس ایران در حال حاضر با توجه به نرخ ارز، کمتر از ۹۰ میلیارد دلار است.

وی افزود: ارزش بازار سرمایه ایران حدود ۲۰ هزار همت است و اگر نرخ دلار را در محدوده ۲۲۵ هزار تومان در نظر بگیریم، ارزش دلاری بازار کمتر از ۹۰ میلیارد دلار خواهد بود.

مدیر سرمایه‌گذاری صندوق اهرمی کیان ادامه داد: اگر فرض کنیم ارزش بازار در پایان سال در همین محدوده باقی بماند اما نرخ دلار به محدوده ۳۰۰ هزار تومان برسد، می‌توان انتظار داشت شاخص کل تا پایان سال بیش از ۴۰ درصد رشد کند.

به گفته وی، در چنین سناریویی، با توجه به هزینه تأمین مالی واحدهای عادی صندوق و ساختار اهرمی آن، دوایکس می‌تواند در سناریوی پایه بازدهی بیش از ۶۰ درصدی را تجربه کند؛ البته تحقق این سناریو به عملکرد شاخص، هزینه تأمین مالی و سایر متغیرهای مؤثر بر صندوق بستگی خواهد داشت.

حباب منفی صندوق‌های اهرمی

گروسی در بخش دیگری از اظهارات خود به وضعیت حباب قیمتی صندوق‌های اهرمی اشاره کرد و گفت: در حال حاضر حباب دوایکس در محدوده منفی ۱۲ درصد قرار دارد، در حالی که حباب برخی دیگر از صندوق‌های اهرمی به محدوده منفی ۲۲ تا ۲۵ درصد رسیده است.

وی اضافه کرد: وضعیت حباب صندوق‌های اهرمی به دلیل ساختار خاص این صندوق‌ها و همچنین نبود رکن بازارگردان، به‌سادگی قابل پیش‌بینی نیست.

مدیر سرمایه‌گذاری صندوق اهرمی کیان با اشاره به نوسانات حباب دوایکس گفت: حباب این صندوق در یک ماه گذشته در محدوده مثبت ۲۰ درصد قرار داشت، اما اکنون به محدوده منفی ۱۰ تا منفی ۱۲ درصد رسیده است.

وی افزود: تلاش مدیریت صندوق این است که تا پایان سال حباب صندوق در محدوده منطقی و فعلی حفظ شود؛ البته این موضوع به امکانات و شرایط بازار نیز بستگی دارد.

گروسی همچنین از احتمال ایجاد سازوکارهای جدید برای مدیریت حباب صندوق‌های اهرمی خبر داد و گفت: به نظر می‌رسد سازمان بورس نیز در حال بررسی و طراحی سازوکاری برای کاهش حباب صندوق‌های اهرمی است؛ اقدامی که در صورت اجرا می‌تواند زمینه ایجاد بازدهی مازاد برای سرمایه‌گذاران را فراهم کند.

تأکید بر توجه سرمایه‌گذاران به ریسک‌های سیاسی

مدیر سرمایه‌گذاری صندوق اهرمی کیان در پایان با تأکید بر اینکه بازدهی بالاتر بدون پذیرش ریسک بالاتر امکان‌پذیر نیست، اظهار کرد: سرمایه‌گذاران در کنار بررسی سناریوی صعودی بازار، باید ریسک‌های نزولی را نیز در نظر بگیرند.

به گفته وی، ریسک‌های سیاسی و تحولات مرتبط با جنگ از جمله عواملی هستند که در دو سال اخیر اثر خود را بر بازار سرمایه نشان داده‌اند و نمی‌توان آنها را در تصمیم‌گیری برای سرمایه‌گذاری در صندوق‌های اهرمی نادیده گرفت.

گروسی تأکید کرد: صندوق‌های اهرمی برای سرمایه‌گذاری با افق و درجه ریسک‌پذیری مشخص طراحی شده‌اند و سرمایه‌گذار باید پیش از خرید واحدهای این صندوق‌ها، علاوه بر ظرفیت کسب بازدهی بالاتر، احتمال افت شدیدتر ارزش سرمایه در دوره‌های نزولی را نیز در نظر بگیرد.

بر این اساس، اگرچه سناریوی مطرح‌شده از سوی مدیر سرمایه‌گذاری صندوق اهرمی کیان از چشم‌انداز مثبت بازار سرمایه و امکان رشد قابل توجه صندوق‌های اهرمی حکایت دارد، اما تجربه عملکرد دوایکس در سال گذشته نشان می‌دهد که اهرم همزمان با افزایش ظرفیت کسب بازدهی، شدت زیان در دوره‌های نزولی را نیز افزایش می‌دهد؛ بنابراین انتخاب این ابزار بیش از آنکه صرفاً به انتظار بازدهی بازار وابسته باشد، به میزان ریسک‌پذیری و افق سرمایه‌گذاری فرد نیز بستگی دارد.

کد مطلب 556814

برچسب‌ها

نظر شما

شما در حال پاسخ به نظر «» هستید.
captcha