


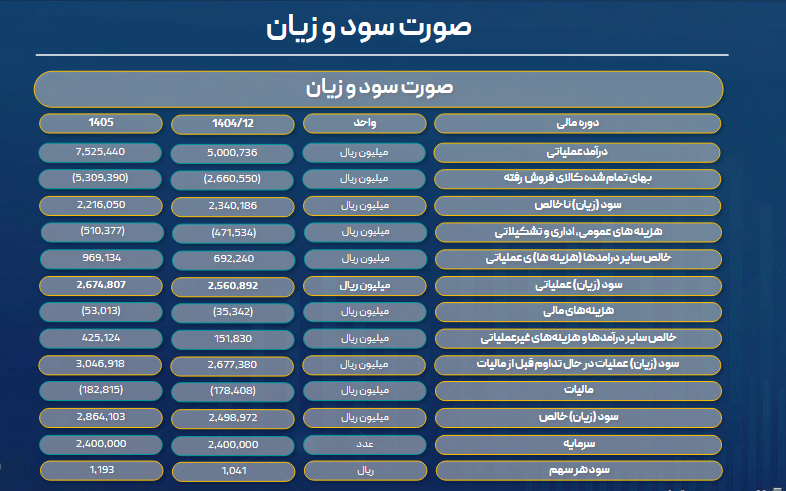
به گزارش صدای بورس، بررسی صورتهای مالی شرکت سوژمیران (فسوژ) نشاندهنده چشمانداز مثبت سودآوری در سال ۱۴۰۵ است. با فرض ثبات نسبی در بازارهای جهانی، پیشبینی میشود سود هر سهم (EPS) این شرکت به محدوده ۱,۱۹۳ ریال افزایش یابد. همچنین، تحلیل حساسیت سهم حکایت از آن دارد که با عبور نرخ دلار توافقی از مرز ۹۰ هزار تومان و ثبات قیمت جهانی سرب، پتانسیل رشد سودسازی سهم تا بیش از ۲,۰۰۰ ریال نیز وجود دارد.
۱. عملکرد مالی و پیشبینی سود؛
طبق صورت سود و زیان برآوردی، «فسوژ» برای سال مالی ۱۴۰۵ رشد قابل توجهی را در درآمد عملیاتی هدفگذاری کرده است. پیشبینی درآمد ۷.۵ هزار میلیارد ریالی در مقابل ۵ هزار میلیارد ریال سال ۱۴۰۴، نشاندهنده برنامه شرکت برای افزایش حجم فروش یا بهرهگیری از سطوح بالاتر قیمتی است. نتیجه این عملکرد، پیشبینی سود خالص ۲,۸۶۴ میلیارد ریالی و تحقق EPS ۱,۱۹۳ ریالی برای سال ۱۴۰۵ است (رشد حدود ۱۵ درصدی نسبت به سال مالی جاری).
۲. تحلیل حساسیت؛ محرکهای اصلی رشد؛
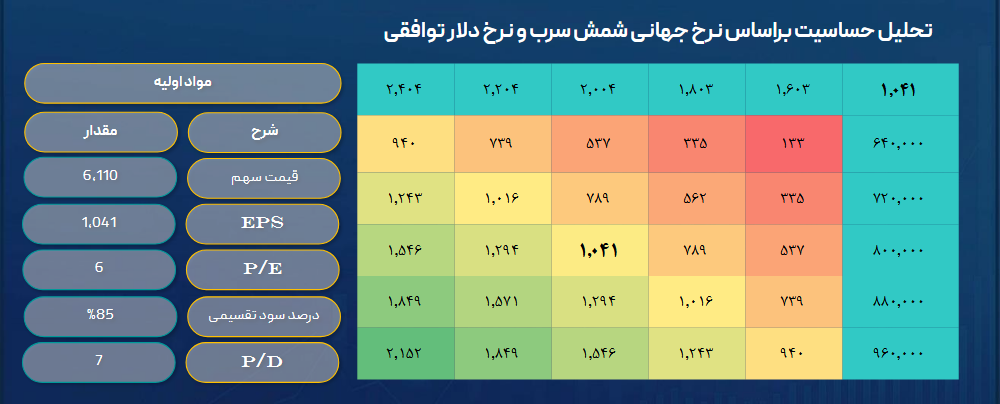
بر اساس جدول تحلیل حساسیت، سودآوری «فسوژ» به شدت تابع دو متغیر «نرخ جهانی شمش سرب» و «نرخ دلار توافقی» است:
اهرم دلار: در صورت رسیدن نرخ دلار به محدوده ۹۶۰,۰۰۰ ریال (۹۶ هزار تومان) و قیمت جهانی سرب در سطح ۲,۴۰۴ دلار، سود هر سهم میتواند تا رقم شگفتانگیز ۲,۱۵۲ ریال جهش کند.
کف حمایتی سود: حتی در سناریوهای بدبینانه (دلار ۶۴ هزار تومانی و سرب ۱,۶۰۳ دلاری)، شرکت همچنان سودده باقی مانده و EPS محدوده ۱۳۳ ریالی را حفظ میکند که نشاندهنده تابآوری عملیاتی مجموعه است.
۳. جذابیت برای سهامداران (سیاست تقسیم سود)؛
نکته برجسته در تحلیل بنیادی فسوژ، سیاست تقسیم سود ۸۵ درصدی است. با توجه به P/E کارشناسی ۶ واحدی و P/D (نسبت قیمت به سود تقسیمی) ۷ واحدی، این نماد در گروه معدنی جزو گزینههای جذاب برای سرمایهگذارانی است که به دنبال بازدهی نقدی (Dividend) در کنار رشد قیمت هستند.
نتیجهگیری؛
تثبیت دلار توافقی در کانالهای بالاتر و بهبود تقاضای جهانی برای سرب، «فسوژ» را در موقعیت یک سهم با پتانسیل رشد شارپ قرار داده است. عبور از مقاومتهای فعلی میتواند مسیر رسیدن به ارزشهای ذاتی بالاتر را هموار کند.
سلب مسئولیت: این گزارش صرفاً تحلیلی از صورتهای مالی برآوردی است و به هیچ عنوان پیشنهاد خرید یا فروش محسوب نمیشود.


نظر شما