


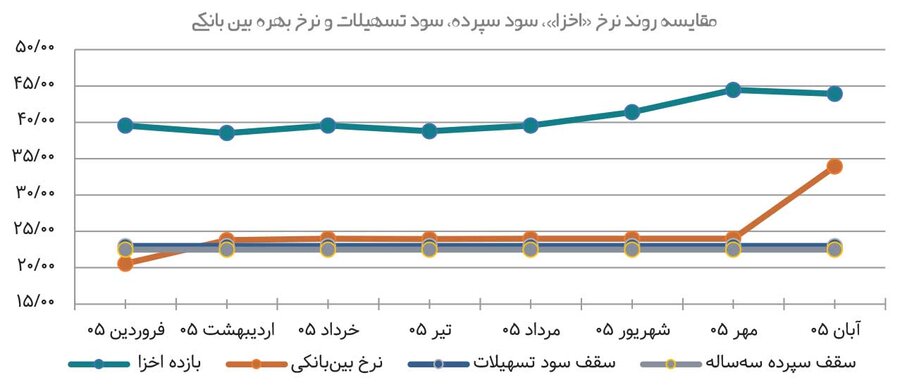
به گزارش صدای بورس، نرخ سود بینبانکی پس از ده هفته ثبات در سطح ۲۴ درصد، ناگهان به ۳۳.۹۲ درصد رسید؛ جهشی که بار دیگر مسئله هزینه پول را به یکی از دغدغههای بازار سرمایه تبدیل کرده است. درحالیکه هزینه تأمین منابع کوتاهمدت بانکها افزایش یافته، سقف عمومی سود تسهیلات همچنان ۲۳ درصد است و همین فاصله، پرسش تازهای را پیش روی فعالان اقتصادی قرار میدهد: آیا گرانتر شدن پول در شبکه بانکی، مقدمه افزایش نرخ سود تسهیلات خواهد بود؟ پاسخ این پرسش برای همه شرکتهای بورسی یکسان نیست.
بانکها از یکسو با فشار هزینه تأمین منابع روبهرو هستند و از سوی دیگر، افزایش احتمالی نرخ تسهیلات میتواند درآمد آنها را تقویت کند. در مقابل بنگاههای وابسته به استقراض با خطر افزایش هزینه مالی و محدودیت بیشتر در تأمین سرمایه در گردش مواجهاند. تجربه تاریخی بورس نیز نشان میدهد واکنش بازار به تغییر نرخ بهره، پیچیدهتر از یک معادله ساده صعود یا سقوط است.
از بهره بینبانکی تا وامهای گرانتر
افزایش سقف نرخ بهره بینبانکی به ۳۴ درصد، به معنای افزایش نرخ سود تسهیلات مشتریان به همین میزان نیست. نرخ بینبانکی هزینه تأمین منابع کوتاهمدت میان بانکها را نشان میدهد، درحالیکه سود تسهیلات تابع مقررات و شرایط قراردادهای اعتباری است. بااینحال، افزایش ماندگار هزینه پول میتواند بانکهای وابسته به منابع گرانقیمت را با فشار بیشتری روبهرو کند و بر توان و تمایل آنها برای اعطای اعتبار اثر بگذارد. در چنین شرایطی، بازنگری احتمالی نرخ سود تسهیلات یکی از سناریوهای پیشروی سیاستگذار است که میتواند بخشی از فشار تأمین مالی را از شبکه بانکی به بنگاههای اقتصادی منتقل کند.
بانکها میان درآمد بیشتر و پول گرانتر
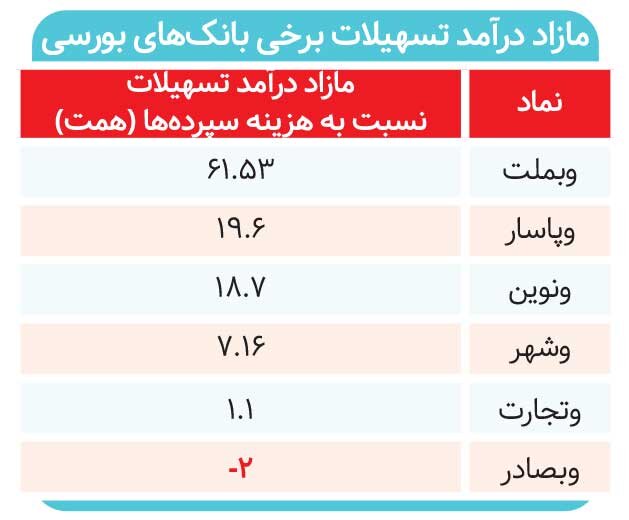
جهش سقف بهره بینبانکی از ۲۴ به ۳۴ درصد، بانکهایی را که برای جبران کسری نقدینگی به استقراض کوتاهمدت وابستهاند، با هزینه سنگینتری روبهرو کرده؛ آن هم در شرایطی که سقف عمومی سود تسهیلات همچنان ۲۳ درصد است. در چنین وضعیتی، افزایش احتمالی نرخ سود وامها میتواند بخشی از فشار هزینه را جبران کند، اما همه بانکها به یک اندازه از آن بهرهمند نمیشوند. صورتهای مالی ششماهه نخست ۱۴۰۵ تصویری از تفاوت وضعیت بانکها ارائه میدهد. مازاد درآمد تسهیلات نسبت به هزینه سود سپردهها در بانک ملت ۶۱.۵۳ همت، پاسارگاد ۱۹.۶ همت و اقتصادنوین ۱۸.۷ همت بوده؛ درحالیکه بانک صادرات در همین دو سرفصل با کسری روبهرو شده است.
بازندگان افزایش نرخ بهره
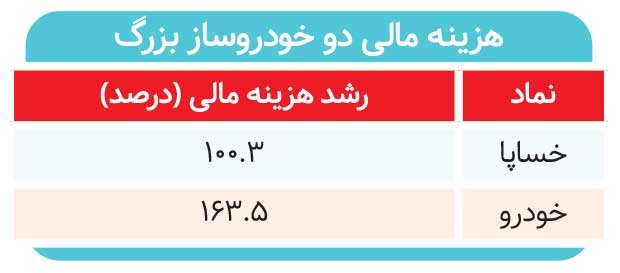
آنسوی افزایش نرخ سود تسهیلات شرکتهایی قرار دارند که بخش قابلتوجهی از فعالیت خود را با منابع بانکی تأمین میکنند. گرانتر شدن وام میتواند حاشیه سود این بنگاهها را بیش از پیش تحت فشار قرار دهد. خودروسازان نمونه روشنی از این آسیبپذیری هستند. در نیمه نخست ۱۴۰۵، هزینه مالی ایرانخودرو به ۱۳.۳۸ همت و سایپا به ۱۲.۹۷ همت رسید. مجموعا بیش از ۲۶ همت که نشاندهنده سنگینی بار تأمین مالی بر دوش این دو شرکت است. فشار نرخ بهره به صنعت خودرو محدود نمیشود. قطعهسازان، شرکتهای ساختمانی، پیمانکاران و بنگاههای دارویی و غذایی وابسته به سرمایه در گردش نیز در معرض افزایش هزینهها قرار دارند. در صنایع سرمایهبر، گرانتر شدن تسهیلات میتواند اجرای طرحهای توسعه را نیز به تعویق بیندازد. بااینحال، شدت آسیب به میزان بدهی، سررسید تسهیلات و توان شرکتها در انتقال هزینههای اضافی به قیمت فروش بستگی دارد که سرنوشت نمادهای یک صنعت را از یکدیگر متمایز میکنند.
نرخ بهره تغییر کرد؛ بورس کدام مسیر را رفت؟
تجربه بورس تهران نشان میدهد واکنش بازار به تغییر نرخ سود تسهیلات را نمیتوان در معاملات یک روز خلاصه کرد. تیرماه ۱۳۹۵، شورای پول و اعتبار سقف نرخ تسهیلات را از ۲۲ به ۱۸ درصد کاهش داد. برخلاف انتظار، شاخص کل در نخستین روز معاملاتی پس از اعلام این تصمیم ۰.۳۴ درصد افت کرد؛ اما این روند ادامه نیافت. شاخص که هنگام اعلام مصوبه در سطح ۷۴ هزار و ۱۹۱ واحد قرار داشت، حدود یک ماه بعد با رشد ۳.۲ درصدی به ۷۶ هزار و ۵۸۰ واحد رسید و سه ماه بعد نیز ۴.۴ درصد بالاتر از سطح اولیه ایستاد.
بهمن ۱۴۰۱، ورق برگشت و نرخ سود تسهیلات از ۱۸ به ۲۳ درصد افزایش یافت؛ اما این بار بورس برخلاف انتظار صعود کرد. شاخص کل در نخستین روز معاملاتی پس از اعلام تصمیم ۱.۱ درصد رشد داشت و شاخص صنعت بانک جهش ۴.۵۸ درصدی را تجربه کرد. روند صعودی بازار در ماههای بعد نیز ادامه یافت؛ بهطوریکه شاخص کل از محدوده یک میلیون و ۵۴۰ هزار واحد، یک ماه بعد به یک میلیون و ۸۲۲ هزار واحد رسید و سه ماه بعد با رشد ۶۱ درصدی از مرز ۲.۴ میلیون واحد عبور کرد. شاخص صنعت بانک نیز در همین بازه سهماهه حدود ۶۲ درصد افزایش یافت.
افزایش نرخ بهره حاشیه سود تولید را تهدید میکند
فردین آقابزرگی، مدیرعامل سبدگردان نیکان، با اشاره به پیامدهای افزایش نرخ بهره بر بازار سرمایه گفت: رشد نرخ بهره و بازده اوراق بدهی، بازده مورد انتظار سرمایهگذاران را افزایش میدهد و به کاهش نسبت قیمت به سود (P/E) سهام منجر میشود. در چنین شرایطی، سرمایهگذاران حاضرند بهای کمتری برای خرید سهام بپردازند.
وی افزود: ناهماهنگی میان سیاستگذاران بازار پول و سرمایه میتواند فشار بر بورس را تشدید کند؛ همانطور که در سال ۱۳۹۹، افزایش انتشار اوراق بدهی بر بازار سهام تأثیر منفی گذاشت. آقابزرگی با اشاره به آثار افزایش نرخ سود تسهیلات بر تولید توضیح داد: نرخ بهره یکی از مفروضات اصلی طرحهای توجیهی اقتصادی است و افزایش آن، هزینه تأمین مالی و بهای تمامشده محصولات را بالا میبرد. این فشار بهویژه برای شرکتهای مشمول قیمتگذاری دستوری بیشتر است؛ زیرا امکان انتقال هزینههای اضافی به قیمت فروش را ندارند و حاشیه سود آنها کاهش مییابد. وی درباره بانکها نیز تأکید کرد: افزایش درآمد تسهیلات با رشد هزینه جذب سپردهها و رقابت بانکها برای تأمین منابع همراه میشود و ممکن است برآیند آن برای بانکها خنثی باشد. در مقابل شرکتهای خارج از نظام قیمتگذاری دستوری امکان بیشتری برای انتقال هزینههای افزایشیافته به قیمت محصولات دارند.
آشکار شدن نرخهای پنهان
کامران ندری، اقتصاددان، درباره پیامدهای افزایش نرخ بینبانکی و احتمال تغییر سود تسهیلات گفت: افزایش نرخ رسمی بینبانکی به محدوده ۳۴ درصد را نباید لزوماً به معنای گرانتر شدن پول در شبکه بانکی دانست. بانکها پیش از این نیز ذخایر خود را با نرخهای ۳۲ تا ۳۴ درصد مبادله میکردند و بانک مرکزی با تصمیم اخیر در واقع نرخهای غیررسمی موجود را به رسمیت شناخته است. وی افزود: نرخ واقعی سود تسهیلات و سپردهها نیز پیش از این بالاتر از نرخهای اعلامی بود، اما این اختلاف بهصورت شفاف منعکس نمیشد. بنابراین حتی رسمیشدن نرخهای بالاتر سود تسهیلات و سپرده نیز الزاما به معنای افزایش تازه هزینه تأمین مالی بانکها و بنگاهها نیست.
ندری با اشاره به سیاستهای پولی بانک مرکزی توضیح داد: تاکنون نشانهای از تشدید سیاستهای انقباضی مشاهده نشده و محدودیتهای رشد ترازنامه بانکها نیز تغییر محسوسی نکرده است. بانک مرکزی به دلیل ملاحظات تولید و اشتغال، تمایل چندانی به انقباض شدید ندارد.
-
مریم آقامحمدی - خبرنگـار
-
هفتهنامه اطلاعات بورس ۶۵۳

نظر شما