


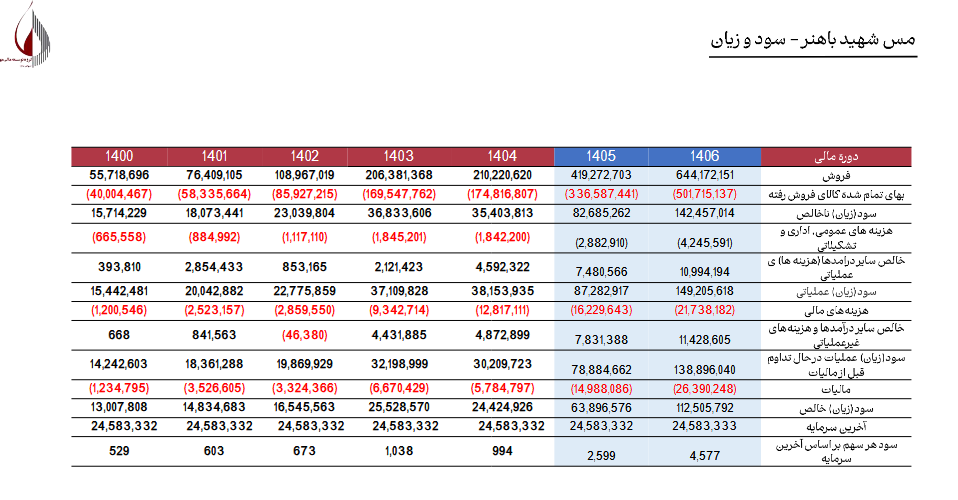
به گزارش صدای بورس، صورت سود و زیان برآوردی شرکت صنایع مس شهید باهنر نشاندهنده یک جهش پرشتاب در ابعاد عملیاتی و مالی این غول صنایع پاییندستی مس است؛ بهطوریکه پیشبینی میشود سود خالص شرکت با رشدی بالغ بر ۳۶۰ درصد، از حدود ۲,۴۴۲ میلیارد تومان در سال ۱۴۰۴ به بیش از ۱۱,۲۵۰ میلیارد تومان در سال ۱۴۰۶ برسد و سود هر سهم آن به رقم ۴,۵۷۷ ریال ارتقا یابد.
ارزیابی روندهای گذشته و برآوردهای تحلیلی صورت سود و زیان شرکت صنایع مس شهید باهنر با نماد «فباهنر» (از شرکتهای محوری هلدینگ سرمایهگذاری صدرتأمین)، از ورود این شرکت به مدار رشد انفجاری در درآمد و سودآوری حکایت دارد.
جهش تاریخی درآمدها و عبور فروش از سطح ۶۴ همت
بررسی روند درآمدهای عملیاتی فباهنر نشان میدهد این شرکت پس از تجربه فروش ۲۰,۶۳۸ میلیارد تومانی در سال ۱۴۰۳ و برآورد حدود ۲۱,۰۲۲ میلیارد تومان برای سال ۱۴۰۴، وارد دوره جهش ظرفیت و نرخها خواهد شد.
پیشبینی فروش برای سال ۱۴۰۵ به ۴۱,۹۲۷ میلیارد تومان (بیش از ۴۱ همت) میرسد که نشاندهنده رشد تقریباً ۲ برابری نسبت به سال ۱۴۰۴ است.
در سال ۱۴۰۶، درآمد فروش با ادامه روند صعودی به ۶۴,۴۱۷ میلیارد تومان (بیش از ۶۴ همت) بالغ خواهد شد.
پیشبینی سود خالص و سود هر سهم (سرمایه ۲,۴۵۸ میلیارد تومانی)
بر اساس آخرین سرمایه ثبتشده شرکت (۲۴,۵۸۳,۳۳۲ میلیون ریال)، چشمانداز سود خالص و سود هر سهم (EPS) به شرح زیر برآورد شده است:
سال ۱۴۰۴: سود خالص ۲,۴۴۲ میلیارد تومان | EPS برآوردی: ۹۹۴ ریال
سال ۱۴۰۵: سود خالص ۶,۳۸۹ میلیارد تومان | EPS برآوردی: ۲,۵۹۹ ریال (رشد ۱۶۱ درصدی نسبت به ۱۴۰۴)
سال ۱۴۰۶: سود خالص ۱۱,۲۵۰ میلیارد تومان | EPS برآوردی: ۴,۵۷۷ ریال (رشد ۷۶ درصدی نسبت به ۱۴۰۵)
اثرات راهبردی بر هلدینگ صدرتأمین (تاصیکو)
دستیابی فباهنر به سود عملیاتی نزدیک به ۱۵ هزار میلیارد تومانی (۱۴.۹ همت) در سال ۱۴۰۶ و بهرهگیری از حاشیه سود پایدار در زنجیره محصولات نیمهساخته مسی و برنجی، صنایع مس شهید باهنر را به یکی از بزرگترین موتورهای خلق سود نقدی و ارزشآفرینی در پرتفوی سرمایهگذاری صدرتأمین (تاصیکو) تبدیل میکند که نقشی تعیینکننده در NAV و درآمد سرمایهگذاریهای این هلدینگ ایفا خواهد کرد.


نظر شما