۱۳ آبان ۱۴۰۵ - ۱۰:۵۸
ارزندگی سهام زیر سایه ریسک

با کاهش نسبت P/E و رشد سودآوری شرکت‌ها، نشانه‌هایی از بهبود ارزندگی در بازار سهام دیده می‌شود؛ اما بازده بالای اوراق، افت ارزش دلاری صادرات و کاهش نسبت جریان نقد عملیاتی به سود خالص، این پرسش را مطرح می‌کند که آیا بورس واقعاً به محدوده جذاب خرید رسیده است؟

به گزارش صدای بورس، افت نسبت قیمت به درآمد بازار پس از انتشار صورت‌های مالی شش‌ماهه، بار دیگر بحث ارزندگی سهام را داغ کرده است؛ اما فاصله بازده اوراق با سود مورد انتظار سهام و تفاوت کیفیت سود شرکت‌ها نشان می‌دهد پایین‌بودن P/E به‌تنهایی برای تصمیم‌گیری کافی نیست.

سود شرکت‌ها بالا رفت؛ P/E عقب نشست

انتشار صورت‌های مالی شش‌ماهه شرکت‌ها تصویر تازه‌ای از سودآوری بازار سهام ارائه کرده است. بررسی عملکرد ۴۹۱ شرکت نشان می‌دهد نسبت P/E بازار پس از انتشار گزارش‌های جدید، از حدود ۹.۶ به ۷.۰۶ واحد رسیده است؛ تغییری که بخش مهمی از آن از افزایش سود شرکت‌ها ناشی می‌شود، نه صرفاً افت قیمت سهام.

در همین دوره، سود خالص شرکت‌ها رشد قابل‌توجهی داشته و حاشیه سود ناخالص شرکت‌های غیرمالی نیز از ۱۸.۶ به ۲۵.۹ درصد رسیده است. با این حال، رشد سودآوری در تمام صنایع یکسان نبوده و بخش مهمی از سود بازار در اختیار چند صنعت بزرگ قرار دارد.

سه صنعت فرآورده‌های نفتی، فلزات اساسی و بانک‌ها به‌تنهایی ۶۹.۹ درصد از مجموع سود خالص شرکت‌های بررسی‌شده را به خود اختصاص داده‌اند. بنابراین، نمی‌توان رشد سودآوری این گروه از شرکت‌ها را به کل بازار تعمیم داد.

پالایشی‌ها ارزان‌تر از فلزات و معدنی‌ها

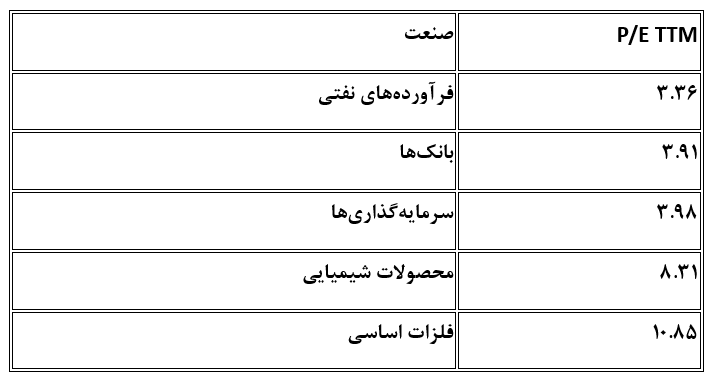
مقایسه نسبت P/E صنایع در پایان معاملات ۱۲ آبان نشان می‌دهد اختلاف ارزش‌گذاری میان گروه‌های بورسی همچنان قابل‌توجه است.

ارزندگی سهام زیر سایه ریسک

نسبت‌های پایین‌تر در گروه پالایشی و بانکی در نگاه اول از ارزندگی بیشتر این صنایع حکایت دارد؛ در مقابل، گروه‌های فلزی و معدنی با نسبت‌های بالاتری معامله می‌شوند. البته این مقایسه بدون بررسی پایداری سود، ساختار هزینه‌ها، بدهی شرکت‌ها و چشم‌انداز فروش نمی‌تواند مبنای انتخاب سهم باشد.

رشد ریالی صادرات، افت دلاری

یکی از نکات مهم در بررسی عملکرد شرکت‌ها، تفاوت رشد درآمد ریالی و دلاری است. صادرات ریالی شرکت‌های بررسی‌شده در دوره موردنظر ۴۲.۳ درصد افزایش داشته، اما ارزش دلاری صادرات آن‌ها ۲۹.۶ درصد کاهش یافته است.

این اختلاف نشان می‌دهد بخشی از رشد درآمد شرکت‌های صادرات‌محور می‌تواند ناشی از تغییر نرخ تبدیل ارز باشد و لزوماً به معنای افزایش حجم صادرات یا قدرت رقابتی آن‌ها نیست. از سوی دیگر، محدودیت انرژی، قیمت‌گذاری دستوری و نوسان نرخ ارز همچنان از متغیرهایی هستند که می‌توانند سودآوری دوره‌های بعد را تغییر دهند.

سود حسابداری با پول نقد فرق دارد

نکته مهم‌تر، کیفیت سود شرکت‌هاست. در شرکت‌های غیرمالی، از هر ۱۰۰ تومان سود خالص گزارش‌شده، حدود ۶۰ تومان جریان نقد عملیاتی ایجاد شده، در حالی که این نسبت در دوره مشابه سال قبل ۱۰۳ تومان بوده است.

این فاصله نشان می‌دهد رشد سود حسابداری الزاماً به همان میزان به جریان نقد تبدیل نشده است. برای سهامدار، سودی که هنوز به وجه نقد تبدیل نشده، از نظر کیفیت و قابلیت اتکا با سودی که پشتوانه نقدی دارد یکسان نیست.

اوراق با درآمد ثابت؛ رقیب جدی سهام

در کنار متغیرهای بنیادی، نرخ بازده اوراق خزانه نیز در تصمیم سرمایه‌گذاران اثرگذار است. نرخ بازده تا سررسید اوراق اخزا در ۶ آبان به ۴۴.۱۷ درصد رسیده است؛ بازدهی‌ که همچنان برای سرمایه‌گذارانی با ریسک‌پذیری پایین، گزینه‌ای قابل‌توجه محسوب می‌شود.

از سوی دیگر، تورم نقطه‌به‌نقطه مهرماه ۸۸.۷ درصد اعلام شده است. در چنین شرایطی، سرمایه‌گذار برای حفظ قدرت خرید خود ناچار است بازده اسمی دارایی‌ها را در کنار ریسک و امکان نقدشوندگی آن‌ها ارزیابی کند.

ارزندگی کافی نیست

کاهش P/E و رشد سودآوری شرکت‌ها می‌تواند بخشی از جذابیت بنیادی بازار سهام را تقویت کند؛ اما این تصویر زمانی برای ورود نقدینگی قانع‌کننده خواهد بود که پایداری سود شرکت‌ها، جریان نقد عملیاتی و چشم‌انداز فعالیت صنایع نیز بهبود پیدا کند.

در واقع، مسئله بازار فقط این نیست که سهام با چه نسبتی از سود معامله می‌شود؛ بلکه این است که آیا سود فعلی شرکت‌ها در دوره‌های بعد نیز تکرار خواهد شد یا خیر. تا زمانی که این ابهام برطرف نشود، پایین‌بودن P/E می‌تواند یک نشانه امیدوارکننده باشد، اما به‌تنهایی سیگنال خرید نیست.

کد مطلب 558586

برچسب‌ها

نظر شما

شما در حال پاسخ به نظر «» هستید.
captcha