سهام در جدال با تورم؛ برنده بازارها کیست؟

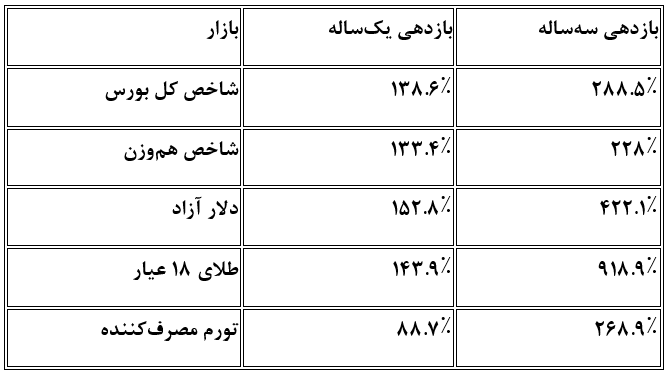
با وجود رشد ۱۳۸.۶ درصدی شاخص کل در یک سال و پیشی‌گرفتن از تورم ۸۸.۷ درصدی، بورس در مقایسه سه‌ساله با بازدهی ۲۸۸.۵ درصدی، فاصله زیادی با طلا با بازدهی ۹۱۹ درصدی دارد.

به گزارش صدای بورس،‌ در حالی که شاخص کل بورس طی یک سال گذشته ۱۳۸.۶ درصد رشد کرده و از تورم ۸۸.۷ درصدی عبور کرده است، مقایسه سه‌ساله بازارها تصویر متفاوتی نشان می‌دهد؛ جایی که طلا با بازدهی نزدیک به ۹۱۹ درصدی، فاصله چشمگیری با بورس ایجاد کرده و شاخص هم‌وزن نیز نتوانسته قدرت خرید سرمایه‌گذاران را حفظ کند.

بورس در اقتصاد تورمی ایران همواره با یک انتظار اساسی مواجه بوده است: حفظ ارزش دارایی سرمایه‌گذاران در برابر کاهش قدرت خرید پول. منطق این انتظار نیز روشن است؛ شرکت‌های بورسی مالک دارایی‌های فیزیکی، تجهیزات، موجودی مواد اولیه و محصولات هستند و در بسیاری از صنایع، افزایش نرخ ارز و قیمت کالاها می‌تواند در نهایت به رشد درآمد و سودآوری شرکت‌ها منجر شود.

با این حال، تجربه بازار سرمایه در سال‌های اخیر نشان می‌دهد که افزایش تورم الزاماً به رشد متناسب قیمت سهام منجر نمی‌شود. فاصله میان رشد اسمی و واقعی شاخص‌ها، عملکرد بازارهای موازی و حتی تفاوت بازدهی شرکت‌های بزرگ و کوچک، تصویر پیچیده‌تری از جایگاه بورس در اقتصاد تورمی ارائه می‌کند.

بررسی عملکرد شاخص کل، شاخص هم‌وزن، دلار آزاد و طلای ۱۸ عیار در دو بازه یک‌ساله و سه‌ساله منتهی به ۱۰ آبان ۱۴۰۵ نشان می‌دهد که بورس در کوتاه‌مدت توانسته از تورم عبور کند؛ اما در افق بلندمدت، به‌ویژه در مقایسه با طلا، همچنان با جاماندگی قابل‌توجهی مواجه است.

یک سال گذشته؛ بورس از تورم عبور کرد، اما برنده بازارها نشد

شاخص کل بورس در ۱۰ آبان ۱۴۰۴ در سطح ۳ میلیون و ۲۰۷ هزار و ۴۴۹ واحد قرار داشت. این شاخص در ۱۰ آبان ۱۴۰۵ به ۷ میلیون و ۶۵۴ هزار و ۵۰۲ واحد رسید و در این فاصله رشد ۱۳۸.۶ درصدی را ثبت کرد.

شاخص هم‌وزن نیز از ۹۲۷ هزار و ۸۷۷ واحد به ۲ میلیون و ۱۶۵ هزار و ۹۰۱ واحد افزایش یافت و بازدهی ۱۳۳.۴ درصدی را به ثبت رساند.

در همین دوره، دلار بازار آزاد از ۱۰۷ هزار و ۳۰۰ تومان به ۲۷۱ هزار و ۲۱۲ تومان رسید و رشد ۱۵۲.۸ درصدی را تجربه کرد. طلای ۱۸ عیار نیز از ۱۰ میلیون و ۴۶۱ هزار تومان به ۲۵ میلیون و ۵۱۸ هزار تومان افزایش یافت و بازدهی ۱۴۳.۹ درصدی داشت.

در سوی دیگر، شاخص قیمت مصرف‌کننده مرکز آمار ایران از ۴۰۳.۸ واحد در مهرماه ۱۴۰۴ به ۷۶۱.۸ واحد در مهرماه ۱۴۰۵ رسیده است؛ به این ترتیب سطح عمومی قیمت‌ها در این دوره ۸۸.۷ درصد افزایش یافته است.

مقایسه این ارقام نشان می‌دهد هر دو شاخص بورسی توانسته‌اند در بازه یک‌ساله از تورم پیشی بگیرند؛ اما دلار و طلا همچنان بازدهی بیشتری از بازار سهام داشته‌اند.

به بیان دیگر، بورس در یک سال گذشته توانسته بخشی از قدرت خرید سرمایه‌گذاران را حفظ کند، اما در رقابت با دارایی‌های مبتنی بر ارز و طلا، همچنان در جایگاه پایین‌تری قرار گرفته است.

سه سال سرمایه‌گذاری؛ طلا با فاصله از بورس عبور کرد

تصویر بازارها در بازه سه‌ساله تفاوت چشمگیرتری دارد. شاخص کل بورس در ۱۰ آبان ۱۴۰۲ معادل یک میلیون و ۹۷۰ هزار و ۵۲۰ واحد بود و در ۱۰ آبان ۱۴۰۵ به ۷ میلیون و ۶۵۴ هزار و ۵۰۲ واحد رسید. بر این اساس، بازدهی اسمی شاخص کل در سه سال به ۲۸۸.۵ درصد رسیده است.

در همین بازه، شاخص هم‌وزن از ۶۶۰ هزار و ۲۵۱ واحد به ۲ میلیون و ۱۶۵ هزار و ۹۰۱ واحد افزایش یافته و رشد ۲۲۸ درصدی را ثبت کرده است.

اما عملکرد بازارهای موازی به‌مراتب متفاوت بوده است. دلار آزاد از ۵۱ هزار و ۹۴۳ تومان در ۱۰ آبان ۱۴۰۲ به ۲۷۱ هزار و ۲۱۲ تومان در ۱۰ آبان ۱۴۰۵ رسیده و بازدهی ۴۲۲.۱ درصدی را ثبت کرده است.

در بازار طلا نیز هر گرم طلای ۱۸ عیار از حدود ۲ میلیون و ۵۰۴ هزار تومان به ۲۵ میلیون و ۵۱۸ هزار تومان افزایش یافته است؛ به این ترتیب بازدهی این دارایی در سه سال به حدود ۹۱۸.۹ درصد رسیده است.

در همین دوره، شاخص قیمت مصرف‌کننده از ۲۰۶.۵ واحد در مهرماه ۱۴۰۲ به ۷۶۱.۸ واحد در مهرماه ۱۴۰۵ افزایش یافته است. این تغییر به معنای رشد ۲۶۸.۹ درصدی سطح عمومی قیمت‌ها در سه سال است.

بنابراین، شاخص کل بورس در این دوره تنها اندکی بیش از تورم رشد کرده، در حالی که شاخص هم‌وزن از تورم عقب مانده است. در مقابل، بازدهی دلار و به‌ویژه طلا فاصله بسیار بیشتری با بازار سهام ایجاد کرده است.

جدول مقایسه بازدهی بازارها؛ طلا در صدر، بورس در تعقیب

سهام در جدال با تورم؛ برنده بازارها کیست؟

اعداد فوق بر اساس نسبت مقدار ابتدا و انتهای هر دوره محاسبه شده‌اند. بازدهی شاخص‌ها، تغییر سطح شاخص است و نباید با بازدهی قطعی پرتفوی تمام سهامداران یکسان تلقی شود.

بازدهی اسمی؛ سودی که ممکن است واقعی نباشد

برای ارزیابی عملکرد سرمایه‌گذاری در اقتصاد تورمی، رشد اسمی دارایی‌ها به‌تنهایی معیار کافی نیست. آنچه اهمیت دارد، میزان افزایش قدرت خرید سرمایه‌گذار پس از کسر اثر تورم است.

برای محاسبه بازدهی واقعی باید نسبت رشد دارایی به رشد شاخص قیمت مصرف‌کننده را در نظر گرفت؛ به همین دلیل، صرفاً تفریق درصد تورم از بازدهی اسمی نیز روش دقیقی نیست.

بر اساس این محاسبه، در بازه یک‌ساله شاخص کل بورس حدود ۲۶.۵ درصد بازدهی واقعی داشته و بازدهی واقعی شاخص هم‌وزن نیز به ۲۳.۷ درصد رسیده است.

در بازارهای موازی، بازدهی واقعی دلار حدود ۳۴ درصد و طلای ۱۸ عیار حدود ۲۹.۳ درصد بوده است.

اما در بازه سه‌ساله، تصویر تغییر می‌کند. بازدهی واقعی شاخص کل تنها حدود ۵.۳ درصد بوده و شاخص هم‌وزن بازدهی واقعی منفی ۱۱.۱ درصدی را ثبت کرده است.

در مقابل، بازدهی واقعی دلار به حدود ۴۱.۵ درصد و طلای ۱۸ عیار به حدود ۱۷۶.۲ درصد رسیده است.

این ارقام نشان می‌دهد که اگرچه شاخص کل در سه سال گذشته توانسته اندکی از تورم جلوتر حرکت کند، اما این برتری در مقایسه با بازارهای موازی چندان قابل‌توجه نیست. از سوی دیگر، سرمایه‌گذاری متناسب با شاخص هم‌وزن حتی نتوانسته قدرت خرید اولیه را حفظ کند.

چرا تورم به سود سهامداران تمام نمی‌شود؟

یکی از دلایل اصلی فاصله میان عملکرد بورس و بازارهای موازی، نحوه انتقال تورم به سودآوری شرکت‌هاست.

در شرکت‌های صادرات‌محور، افزایش نرخ ارز می‌تواند درآمد ریالی را افزایش دهد؛ اما این اثر به عواملی مانند نرخ تسعیر ارز، قیمت جهانی محصولات، محدودیت‌های صادراتی و هزینه‌های تولید وابسته است.

در صنایع وابسته به واردات نیز افزایش نرخ ارز می‌تواند هزینه تأمین مواد اولیه، تجهیزات و قطعات را بالا ببرد. اگر شرکت نتواند متناسب با رشد هزینه‌ها قیمت فروش محصولات خود را افزایش دهد، حاشیه سود آن تحت فشار قرار می‌گیرد.

از سوی دیگر، افزایش هزینه انرژی، دستمزد، حمل‌ونقل و تأمین مالی نیز می‌تواند بخشی از رشد درآمد اسمی شرکت‌ها را خنثی کند.

در نتیجه، افزایش تورم الزاماً به معنای افزایش سود واقعی شرکت‌ها نیست. حتی ممکن است درآمد فروش یک شرکت به دلیل رشد قیمت‌ها افزایش یابد، اما سود خالص آن به دلیل رشد سریع‌تر هزینه‌ها کاهش پیدا کند.

این مسئله در صنایع قیمت‌گذاری‌شده نیز اهمیت بیشتری دارد؛ چراکه محدودیت در انتقال هزینه‌ها به قیمت فروش، می‌تواند فاصله میان رشد هزینه و درآمد را افزایش دهد.

نرخ بهره و ریسک‌های سیاست‌گذاری؛ موانع بازگشت سرمایه به بورس

عملکرد بازار سهام تنها به تورم و نرخ ارز وابسته نیست. نرخ بهره، بازدهی اوراق بدهی و صندوق‌های درآمد ثابت نیز در تعیین جذابیت سرمایه‌گذاری در بورس نقش مهمی دارند.

زمانی که بازدهی ابزارهای کم‌ریسک افزایش می‌یابد، سرمایه‌گذار برای پذیرش ریسک نوسان سهام، انتظار بازدهی بالاتری خواهد داشت. اگر چشم‌انداز سودآوری شرکت‌ها مبهم باشد یا نسبت قیمت به درآمد سهام جذابیت کافی نداشته باشد، بخشی از منابع به سمت ابزارهای درآمد ثابت حرکت می‌کند.

در کنار این عوامل، قیمت‌گذاری دستوری، محدودیت‌های انرژی، نوسانات نرخ ارز و تغییرات مکرر مقررات نیز می‌توانند پیش‌بینی‌پذیری سودآوری شرکت‌ها را کاهش دهند.

در چنین شرایطی، حتی رشد نرخ ارز و افزایش سطح عمومی قیمت‌ها نیز لزوماً به محرکی برای ورود پایدار نقدینگی به بورس تبدیل نمی‌شود.

بورس هنوز سپر تورمی سرمایه‌گذاران است؟

نتایج مقایسه بازارها نشان می‌دهد پاسخ به این پرسش به افق زمانی سرمایه‌گذاری و ترکیب دارایی‌ها بستگی دارد.

در بازه یک‌ساله، شاخص کل و هم‌وزن هر دو توانسته‌اند از تورم عبور کنند و بازدهی واقعی مثبت داشته باشند. بنابراین نمی‌توان ادعا کرد بورس در تمام دوره‌های اخیر از تورم عقب مانده است.

اما در افق سه‌ساله، وضعیت متفاوت است. شاخص کل تنها اندکی بازدهی واقعی مثبت داشته و شاخص هم‌وزن از تورم عقب مانده است. در مقابل، طلا و دلار بازدهی واقعی به‌مراتب بیشتری ثبت کرده‌اند.

البته این مقایسه به معنای تضمین تداوم برتری طلا و دلار در آینده نیست. قیمت طلا علاوه بر نرخ ارز، از قیمت جهانی اونس نیز اثر می‌پذیرد و دلار نیز تحت تأثیر متغیرهای اقتصادی و سیاستی قرار دارد. بازار سهام نیز در صورت بهبود سودآوری شرکت‌ها و کاهش ریسک‌های سیاست‌گذاری می‌تواند عملکرد متفاوتی داشته باشد.

با این حال، داده‌های سه سال گذشته یک واقعیت را نشان می‌دهد: رکوردشکنی شاخص کل به‌تنهایی به معنای موفقیت بورس در حفظ قدرت خرید سرمایه‌گذاران نیست.

بورس در یک سال گذشته از تورم عبور کرده، اما در رقابت سه‌ساله با طلا و دلار عقب مانده است؛ شکافی که نشان می‌دهد بازار سهام برای بازپس‌گیری جایگاه خود به‌عنوان مقصد اصلی سرمایه‌گذاری، بیش از رشد اسمی شاخص‌ها به ثبات اقتصادی، سودآوری واقعی شرکت‌ها و اعتماد سرمایه‌گذاران نیاز دارد.

کد مطلب 558503

برچسب‌ها

نظر شما

شما در حال پاسخ به نظر «» هستید.
captcha